

Behaviorálna ekonómia a peniaze: Prečo sa nie vždy rozhodujeme racionálne
Posted by Partner Bank Team 02 Nov 2026
Na prvý pohľad pôsobia finančné rozhodnutia často vecne. Ide o čísla, príjmy, výdavky, sporenie, investovanie, riziko a plánovanie budúcnosti. Mnohí ľudia si však v každodennom živote uvedomujú, že najťažšie finančné rozhodnutia sú len zriedka čisto matematické.
Mám si niečo kúpiť hneď alebo radšej počkať? Mám sa konečne začať venovať svojmu finančnému zabezpečeniu alebo to opäť odložím? Prečo som nervózna, keď trhy kolíšu? Prečo sa nám často zdá jednoduchšie minúť peniaze dnes, než plánovať ich využitie na cieľ, ktorý chceme dosiahnuť o desať alebo dvadsať rokov?
Práve tu je behaviorálna ekonómia mimoriadne zaujímavá. Skúma, ako sa ľudia skutočne rozhodujú. Nielen podľa čísel a faktov, ale aj v reálnom živote, v ktorom môžu zohrávať úlohu emócie, zvyky, neistota, sociálny vplyv, časový tlak, únava, nádej a niekedy aj strach.
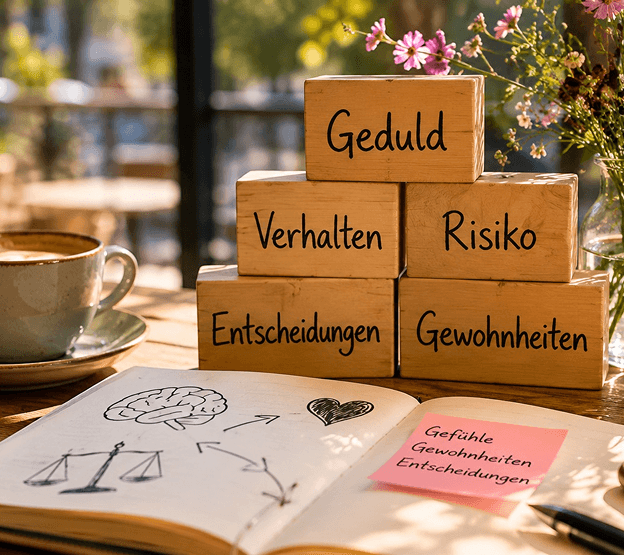
Tento článok vníma každodenné finančné rozhodnutia z pohľadu behaviorálnej ekonómie. Inšpiruje sa výskumnými témami, ktorým sa venuje aj rakúsky ekonóm Prof. Dr. Matthias Sutter, medzi nimi trpezlivosťou, ochotou podstupovať riziko, ekonomickým rozhodovaním a otázkou, ako sa môže ekonomické správanie rozvíjať už v ranom veku.
Prečo sú finančné rozhodnutia často emocionálne
Mnohí ľudia si myslia, že by pri téme peňazí mali byť jednoducho racionálnejší. To sa však ľahšie povie, než urobí. Peniaze sú len zriedka neutrálne. Sú spojené s bezpečím, slobodou, zodpovednosťou, rodinou, skoršími skúsenosťami a niekedy aj s hanbou alebo neistotou.
Kto vyrastal v rodine, kde sa o peniazoch takmer nehovorilo, môže si niesť iné vnútorné predstavy a presvedčenia než človek, ktorý sa už skoro naučil otvorene hovoriť o príjmoch, výdavkoch a finančnom zabezpečení. Kto zažil negatívnu finančnú skúsenosť, môže reagovať opatrnejšie. Kto neustále vidí, ako iní zdanlivo bez námahy spotrebúvajú, investujú alebo sú úspešní, môže sa cítiť pod tlakom.
Behaviorálna ekonómia pomáha lepšie porozumieť takýmto vzorcom bez toho, aby ich morálne hodnotila. Otázka neznie: „Prečo som taká iracionálna?“ Skôr: „Ktoré vnútorné a vonkajšie faktory práve ovplyvňujú moje rozhodnutie?“
Táto perspektíva môže znížiť tlak. Ukazuje, že finančné vzdelávanie neznamená iba rozumieť odborným pojmom. Znamená aj lepšie spoznať seba samého.
Trpezlivosť ako finančný zdroj
Trpezlivosť môže znieť trochu staromódne. Vo svete, v ktorom je veľa vecí dostupných okamžite, môže čakanie pôsobiť takmer ako nevýhoda. Jedným kliknutím môžeme nakupovať, porovnávať, rezervovať, investovať alebo predávať. Rastúce využívanie ponúk typu „kúp teraz, zaplať neskôr“ to môže ešte viac sťažiť, pretože nákup dnes pôsobí jednoducho, zatiaľ čo účet príde neskôr. Zároveň je trpezlivosť jednou z najdôležitejších schopností, pokiaľ ide o finančnú stabilitu a dlhodobé plánovanie.
Trpezlivosť znamená nerobiť každé rozhodnutie z impulzu. Pomáha ľuďom rozlišovať medzi želaním a potrebou. Podporuje budovanie sporiacich cieľov, uvedomelejšie spotrebiteľské rozhodnutia a to, aby človek nevnímal každé krátkodobé kolísanie ako osobné zlyhanie.
Aj pri investovaní je trpezlivosť ústredným faktorom. Trhy kolíšu. Ekonomický vývoj neprebieha priamočiaro. Kto investuje, mal by si byť vedomý toho, že dočasné poklesy môžu byť súčasťou vývoja. Dlhodobá perspektíva môže pomôcť nepretaviť každú správu alebo pohyb trhu okamžite do konania.
Nenahrádza to individuálne poradenstvo. Ukazuje to však, prečo vlastný vnútorný postoj zohráva dôležitú úlohu.
Prečo preceňujeme krátkodobé odmeny
Mnohí ľudia teoreticky vedia, čo by bolo rozumné. Menej impulzívne nakupovať. Viac sporiť. Pravidelnejšie kontrolovať dokumenty. Pozrieť sa na vlastný dôchodkový účet. Vybudovať si finančnú rezervu. A predsa sa to v každodennom živote často nestane.
Jedným z dôvodov je, že krátkodobé odmeny sú veľmi hmatateľné. Nákup dnes pôsobí konkrétne. Finančné uvoľnenie o desať rokov je abstraktné. Nový produkt, cesta, večera alebo pekné šaty vytvárajú okamžitý pocit. Dlhodobý prínos rezervy je tichší.
To neznamená, že spotreba je zlá. Radosť zo života patrí k skutočne bohatému životu. Otázka skôr znie, či sa spotreba deje vedome, alebo či sa stáva zvykom, ktorý si už takmer nevšímame.
Užitočná otázka môže znieť: „Naozaj to potrebujem alebo to chcem iba práve teraz?“ Táto otázka nemá nič zakazovať. Má vytvára len krátky odstup. Niekedy sa človek aj tak rozhodne pre nákup. Niekedy si všimne, že želanie sa po niekoľkých hodinách zmenší. Práve tento malý odstup môže veľa zmeniť.
Riziko: Nielen číslo, ale aj pocit
Vo finančnom svete sa riziko často vyjadruje číslami. Výkyvy, pravdepodobnosti, možné straty, časové horizonty. Pre ľudí v každodennom živote je však riziko aj pocit.
Dvaja ľudia sa môžu pozerať na tú istú investíciu a reagovať úplne rozdielne. Jeden človek v nej možno vidí dlhodobú možnosť. Druhý cíti predovšetkým neistotu. Obe reakcie môžu byť pochopiteľné podľa životnej situácie, skúseností a finančnej únosnosti.
Preto je dôležité nerozumieť riziku iba teoreticky. Investíciu možno vecne vysvetliť, a predsa sa emocionálne nemusí javiť ako vhodná.
Pred finančnými rozhodnutiami môžu pomôcť jednoduché otázky:
- Ako dlho sa bez týchto peňazí zaobídem?
- Čo sa stane, ak hodnota dočasne klesne?
- Mám dostatočnú likviditu na nečakané situácie?
- Rozumiem tomu, na čom sa podieľam?
- Rozhodujem sa na základe plánu alebo pod tlakom?
Tieto otázky z rozhodnutia automaticky neurobia správne rozhodnutie. Vytvárajú však orientáciu.
Sociálny vplyv a správanie pri peniazoch
Ľudia sa nerozhodujú vo vzduchoprázdne. Rodina, okruh priateľov, médiá a sociálne siete ovplyvňujú naše správanie. Niekedy vedome, často nevedome.
Ak všetci v našom okolí žijú na určitej úrovni spotreby, môže byť ťažké konať inak. Ak sociálne siete neustále ukazujú atraktívne životné štýly, ľahko vzniká dojem, že človek musí držať krok. Aj finančné trendy môžu vytvárať tlak: určité akcie, kryptomeny, rýchle zisky, nové platformy alebo zdanlivo jednoduché recepty na úspech.
Práve tu je dôležitý pokojný pohľad. Nie každá možnosť sa hodí k vlastnej životnej realite. Nie každý príbeh, ktorý spätne pôsobí úspešne, bol vopred rozpoznateľný. A nie každé rozhodnutie, ktoré robia iní, sa hodí k vlastnej situácii.
Finančná osobná zodpovednosť znamená aj stať sa nezávislejšou od skupinového tlaku. Nejde o to robiť všetko inak. Ide o to vedome preveriť, čo skutočne zodpovedá vlastným cieľom, hodnotám a možnostiam.
Prevziať zodpovednosť a získať väčšiu slobodu
Prevzatie zodpovednosti sa často zamieňa s prísnosťou. Nemusí však byť tvrdé ani bez radosti. Zdravé seba vedenie môže pôsobiť aj dobre. Nepýta sa: „Čo si nesmiem dovoliť?“ Ale: „Čo je pre mňa dlhodobo dôležité?“
Kto má sporiaci cieľ, možno sa dnes vzdá niečoho malého, aby mal neskôr väčší priestor na konanie. Kto si buduje finančnú rezervu, nevytvára iba číslo na účte, ale aj kúsok pokoja. Kto pravidelne reflektuje malé finančné rozhodnutia, časom si rozvíja väčšiu istotu.
Pomôcť môžu jednoduché štruktúry. Napríklad:
- oddelené účty na bežné výdavky, rezervy a dlhodobé ciele
- pevný mesačný termín na prehľad príjmov, výdavkov a otvorených otázok
- pravidlo rozhodovať o väčších nákupoch až po jednej noci na premyslenie
Takéto rutiny môžu pôsobiť nenápadne. Práve to ich však robí použiteľnými v každodennom živote.
Finančné vzdelávanie sa začína lepšími otázkami
Behaviorálna ekonómia ukazuje, že samotné vedomosti nie vždy stačia. Ľudia potrebujú aj vhodné štruktúry, jazyk a návyky, aby sa z vedomostí mohlo stať konanie.
Preto sa finančné vzdelávanie môže začať už pri každodennom správaní: výskum Prof. Dr. Matthiasa Suttera a spoluautoriek, publikovaný pod názvom „Economic behavior of children and adolescents – A first survey of experimental economics results“, ukazuje, že vývoj ekonomického správania v detstve a dospievaní je relevantný pre lepšie pochopenie rozhodovacieho správania v dospelosti.
Finančné vzdelávanie by preto nemalo zastrašovať. Malo by posilňovať. Žena nemusí dokonale ovládať každý odborný pojem, aby prevzala zodpovednosť za svoju finančnú budúcnosť. Mala by však rozumieť dostatočne na to, aby vedela klásť otázky.
Napríklad:
- Čo vlastne vlastním?
- Aké záväzky mám?
- Ktoré rozhodnutia som delegovala?
- Čomu ešte nerozumiem?
- Akú podporu potrebujem?
- Ktoré ciele sú pre mňa skutočne dôležité?
Tieto otázky môžu byť pre ženy obzvlášť relevantné, pretože životné cesty môžu byť ovplyvnené rodičovskou dovolenkou, prácou na čiastočný úväzok, opatrovateľskou prácou, samostatnou zárobkovou činnosťou, rozchodom alebo dlhšou očakávanou dĺžkou života. Finančná zodpovednosť neznamená nedôveru voči iným. Znamená prehľad, dôstojnosť a schopnosť konať.
Rozhodovať sa skutočne bohato
Skutočne bohatý život nepozostáva iba z majetku. Pozostáva aj z jasnosti, vzťahov, zdravia, schopnosti učiť sa, vnútorného pokoja a možnosti rozhodovať sa vedomejšie.
Behaviorálna ekonómia nám pripomína, že sme ľudia. Nerozhodujeme sa vždy dokonale. Sme ovplyvniteľní. Veci odkladáme. Porovnávame sa. Reagujeme emocionálne. Môžeme sa však naučiť tieto vzorce rozpoznávať.
Možno vedomejší prístup k peniazom nezačína dokonalou stratégiou, ale jednoduchým pozorovaním: Čo sa vo mne deje predtým, než urobím finančné rozhodnutie?
Kto berie túto otázku vážne, získava odstup. A z odstupu môže vzniknúť orientácia.
 | Všeobecné právne upozornenie a upozornenie na riziká pre príspevky na blogu |
Príspevky na blogu predstavujú všeobecné marketingové oznámenia a sú vytvorené výlučne na informačné účely.
Poskytnuté informácie nie sú záväzné a nepredstavujú individuálne investičné poradenstvo ani odporúčanie na investovanie do určitých tried aktív, odvetví alebo spoločností, ani výzvu na predloženie ponuky na nákup alebo predaj určitých aktív.
Naše informácie nezohľadňujú individuálne potreby potenciálnych klientov, pokiaľ ide o výnos, daňovú situáciu alebo toleranciu voči riziku. Akékoľvek informácie o možnej výkonnosti určitých tried aktív vychádzajú z minulej výkonnosti a nie sú spoľahlivým ukazovateľom budúceho vývoja.
Zobrazený obsah vychádza zo znalostí a hodnotení trhu v čase prípravy týchto informácií. Za realizáciu predpokladaného stavu nenesieme zodpovednosť.
V prípade pridania odkazu na externú webovú stránku upozorňujeme, že za správnosť a úplnosť externých informácií nenesieme žiadnu zodpovednosť.
Ako užitočný bol pre teba tento článok?
Tvoje hodnotenie nám pomôže rozhodnúť sa, ktorým témam sa budeme venovať podrobnejšie. Jedno kliknutie, anonymne.
Finančný blog Partner Bank
Chcete byť v budúcnosti pravidelne informovaní o témach z finančného sektora?
Prihláste sa teraz k odberu nášho newslettera a neunikne Vám žiaden príspevok!
Vyhľadávanie podľa Kategórie