

Viselkedési közgazdaságtan és pénz: miért nem mindig döntünk racionálisan
Posted by Partner Bank Team 02 Nov 2026
Első pillantásra a pénzügyi döntések gyakran tárgyilagosnak tűnnek. Számokról, jövedelemről, kiadásokról, megtakarításról, befektetésről, kockázatról és jövőtervezésről van szó. A mindennapokban azonban sokan megtapasztalják, hogy a legnehezebb pénzügyi döntések ritkán pusztán matematikai döntések.
Vegyek meg valamit most, vagy inkább várjak? Végre foglalkozzam a pénzügyi jövőtervezésemmel, vagy megint halogassam? Miért leszek ideges, amikor a piacok ingadoznak? Miért tűnik gyakran könnyebbnek ma pénzt költeni, mint egy tíz vagy húsz év múlva esedékes célra tervezni?
Éppen itt válik különösen érdekessé a viselkedési közgazdaságtan. Azt vizsgálja, hogyan hoznak az emberek ténylegesen döntéseket. Nemcsak számok és tények alapján, hanem a való életben is, ahol az érzelmek, szokások, bizonytalanság, társas hatások, időnyomás, fáradtság, remény és időnként a félelem is szerepet játszhatnak.
Ez a cikk a mindennapi pénzügyi döntéseket a viselkedési közgazdaságtan nézőpontjából vizsgálja. Olyan kutatási témák inspirálták, amelyekkel az osztrák közgazdász, Prof. Dr. Matthias Sutter is foglalkozik, többek között a türelem, a kockázatvállalási hajlandóság, a gazdasági döntéshozatal és az a kérdés, hogyan alakulhat ki a gazdasági viselkedés már az élet korai szakaszában.
Miért gyakran érzelmiek a pénzügyi döntések
Sokan úgy gondolják, hogy a pénz területén egyszerűen racionálisabbnak kellene lenniük. Ez azonban könnyebbnek hangzik, mint amilyen valójában. A pénz ritkán semleges. Kapcsolódik a biztonsághoz, a szabadsághoz, a felelősséghez, a családhoz, a korábbi tapasztalatokhoz, és néha a szégyenhez vagy a bizonytalansághoz is.
Aki olyan családban nőtt fel, ahol alig beszéltek pénzről, talán más belső képeket és meggyőződéseket hoz magával, mint az, aki korán megtanulta, hogy a jövedelemről, a kiadásokról és a pénzügyi előrelátásról nyíltan is lehet beszélni. Aki negatív pénzügyi tapasztalatot szerzett, lehet, hogy óvatosabban reagál. Aki folyamatosan azt látja, hogy mások látszólag könnyedén fogyasztanak, fektetnek be vagy sikeresek, nyomás alá kerülhet.
A viselkedési közgazdaságtan segít jobban megérteni ezeket a mintákat anélkül, hogy erkölcsi ítéletet mondana felettük. A kérdés nem az, hogy „miért vagyok ennyire irracionális?”, hanem inkább az, hogy „milyen belső és külső tényezők befolyásolják éppen a döntésemet?”.
Ez a nézőpont csökkentheti a nyomást. Megmutatja, hogy a pénzügyi edukáció nemcsak szakkifejezések megértését jelenti. Azt is jelenti, hogy jobban megismerjük önmagunkat.
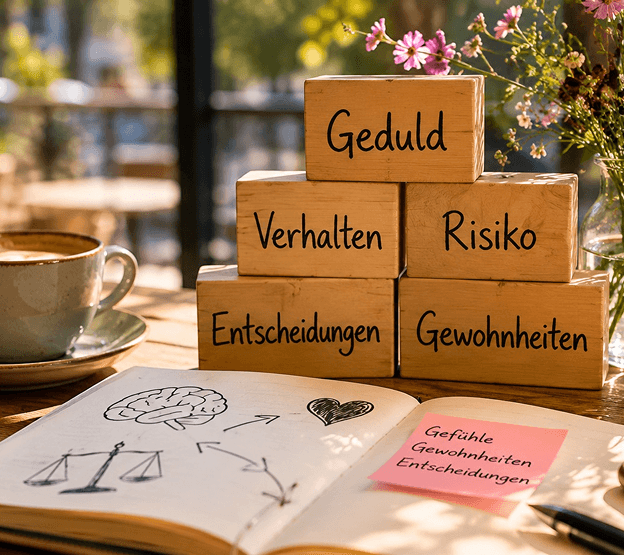
A türelem mint pénzügyi erőforrás
A türelem talán régimódinak hangzik. Egy olyan világban, ahol sok minden azonnal elérhető, a várakozás szinte hátránynak tűnhet. Egy kattintással lehet vásárolni, összehasonlítani, foglalni, befektetni vagy eladni. A „vásárolj most, fizess később” típusú ajánlatok növekvő használata ezt tovább nehezítheti, mert a vásárlás ma egyszerűnek érződik, miközben a számla később érkezik. Ugyanakkor a türelem az egyik legfontosabb képesség, ha pénzügyi stabilitásról és hosszú távú tervezésről van szó.
A türelem azt jelenti, hogy nem minden döntést impulzusból hozunk meg. Segít különbséget tenni vágy és szükséglet között. Támogatja a megtakarítási célok felépítését, a tudatosabb fogyasztói döntéseket, és azt is, hogy ne éljünk meg minden rövid távú ingadozást személyes kudarcként.
A befektetésben is központi tényező a türelem. A piacok ingadoznak. A gazdasági folyamatok nem egyenes vonalban haladnak. Aki befektet, annak tudatában kell lennie annak, hogy az átmeneti visszaesések a folyamat részét képezhetik. A hosszú távú szemlélet segíthet abban, hogy ne fordítsunk le azonnal minden hírt vagy piaci mozgást cselekvésre.
Ez nem helyettesíti az egyéni tanácsadást. Ugyanakkor megmutatja, miért játszik fontos szerepet a saját belső hozzáállásunk.
Miért értékeljük túl a rövid távú jutalmakat?
Sokan elméletben tudják, mi lenne észszerű. Kevésbé impulzívan vásárolni. Többet megtakarítani. Rendszeresebben átnézni a dokumentumokat. Megnézni a saját nyugdíjszámlát. Pénzügyi tartalékot építeni. A mindennapokban mégsem mindig történik meg mindez.
Ennek egyik oka, hogy a rövid távú jutalmak nagyon kézzelfoghatók. Egy mai vásárlás konkrétnak érződik. A tíz év múlva jelentkező pénzügyi tehermentesülés elvont. Egy új termék, egy utazás, egy vacsora vagy egy szép ruha azonnali érzést kelt. Egy tartalék hosszú távú haszna csendesebb.
Ez nem jelenti azt, hogy a fogyasztás rossz. Az élet öröme hozzátartozik egy valóban gazdag élethez. A kérdés inkább az, hogy a fogyasztás tudatosan történik-e, vagy olyan szokássá válik, amelyet alig veszünk észre.
Hasznos kérdés lehet: „Valóban szükségem van erre, vagy most csak szeretném?” Ez a kérdés nem tiltani akar. Csupán rövid távolságot teremt. Néha így is a vásárlás mellett döntünk. Néha észrevesszük, hogy a vágy néhány óra múlva kisebb lesz. Pontosan ez a kis távolság sokat változtathat.
Kockázat: nemcsak szám, hanem érzés is
A pénzügyi világban a kockázatot gyakran számokkal fejezik ki. Ingadozásokkal, valószínűségekkel, lehetséges veszteségekkel, időtávokkal. A mindennapi emberek számára azonban a kockázat érzés is.
Két ember ugyanazt a befektetést nézheti, és teljesen eltérően reagálhat. Az egyik talán hosszú távú lehetőséget lát benne. A másik elsősorban bizonytalanságot érez. Mindkét reakció érthető lehet, az élethelyzettől, a tapasztalattól és a pénzügyi teherbíró képességtől függően.
Ezért fontos, hogy a kockázatot ne csak elméletben értsük. Egy befektetés tárgyilagosan elmagyarázható, érzelmileg mégsem biztos, hogy megfelelőnek érződik.
Pénzügyi döntések előtt egyszerű kérdések segíthetnek:
- Mennyi ideig tudok lemondani erről a pénzről?
- Mi történik, ha az értéke átmenetileg csökken?
- Van elegendő likviditásom váratlan helyzetekre?
- Értem, miben veszek részt?
- Egy terv alapján döntök, vagy nyomás alatt?
Ezek a kérdések nem tesznek automatikusan helyessé egy döntést. De tájékozódási pontokat adnak.
Társas hatások és pénzügyi viselkedés
Az emberek nem légüres térben hozzák meg döntéseiket. A család, a baráti kör, a média és a közösségi hálózatok befolyásolják a viselkedésünket. Néha tudatosan, gyakran tudattalanul.
Ha a saját környezetünkben mindenki egy bizonyos fogyasztási szintet él meg, nehéz lehet másképp cselekedni. Ha a közösségi média folyamatosan vonzó életstílusokat mutat, könnyen kialakulhat az érzés, hogy lépést kell tartani. A pénzügyi trendek is nyomást kelthetnek: bizonyos részvények, kriptovaluták, gyors nyereségek, új platformok vagy látszólag egyszerű sikerképletek.
Éppen itt fontos a nyugodt szemlélet. Nem minden lehetőség illik a saját élethelyzetünkhöz. Nem minden történet volt előre felismerhető, amely utólag sikeresnek tűnik. És nem minden döntés, amelyet mások meghoznak, illik a saját helyzetünkhöz.
A pénzügyi önállóság azt is jelenti, hogy függetlenebbé válunk a csoportnyomástól. Nem arról van szó, hogy mindent másképp kell csinálni. Arról van szó, hogy tudatosan megvizsgáljuk, mi illik valóban a saját céljainkhoz, értékeinkhez és lehetőségeinkhez.
Felelősségvállalás a nagyobb mozgástérért
A felelősségvállalást gyakran összekeverik a szigorral. Pedig nem kell keménynek vagy örömtelennek lennie. Az egészséges önirányítás jó érzést is adhat. Nem azt kérdezi: „Mit nem engedhetek meg magamnak?”, hanem azt: „Mi fontos számomra hosszú távon?”.
Akinek van megtakarítási célja, lehet, hogy ma lemond valami apróságról, hogy később nagyobb mozgástere legyen. Aki pénzügyi tartalékot épít, nemcsak egy számot hoz létre egy számlán, hanem egy darab nyugalmat is. Aki rendszeresen átgondolja a kisebb pénzügyi döntéseit, idővel nagyobb biztonságot alakíthat ki.
Egyszerű struktúrák segíthetnek. Például:
- külön számlák a folyó kiadásokra, a tartalékokra és a hosszú távú célokra
- egy fix havi időpont a bevételek, kiadások és nyitott kérdések áttekintésére
- egy szabály, hogy a nagyobb vásárlásokról csak egy éjszaka átgondolás után döntsünk
Az ilyen rutinok talán nem tűnnek látványosnak. De éppen ez teszi őket a mindennapokban használhatóvá.
A pénzügyi edukáció jobb kérdésekkel kezdődik
A viselkedési közgazdaságtan megmutatja, hogy a tudás önmagában nem mindig elegendő. Az embereknek megfelelő struktúrákra, nyelvezetre és szokásokra is szükségük van ahhoz, hogy a tudásból cselekvés válhasson.
Ezért a pénzügyi edukáció már a mindennapi viselkedésnél elkezdődhet: Prof. Dr. Matthias Sutter és társszerzői kutatása, amely „Economic behavior of children and adolescents – A first survey of experimental economics results” címmel jelent meg, azt mutatja, hogy a gazdasági viselkedés gyermek- és serdülőkori fejlődése fontos ahhoz, hogy jobban megértsük a felnőttkori döntési viselkedést.
A pénzügyi edukációnak ezért nem szabad megfélemlítőnek lennie. Erősítenie kell. Egy nőnek nem kell minden szakkifejezést tökéletesen ismernie ahhoz, hogy felelősséget vállaljon pénzügyi jövőjéért. De eleget kell értenie ahhoz, hogy kérdéseket tudjon feltenni.
Például:
- Mivel rendelkezem valójában?
- Milyen kötelezettségeim vannak?
- Milyen döntéseket ruháztam át másokra?
- Mit nem értek még?
- Milyen támogatásra van szükségem?
- Mely célok igazán fontosak számomra?
Ezek a kérdések különösen fontosak lehetnek a nők számára, mert az életutakat befolyásolhatja a gyermekgondozási időszak, a részmunkaidő, a gondoskodási munka, az önálló vállalkozás, a különválás vagy a hosszabb várható élettartam. A pénzügyi felelősség nem másokkal szembeni bizalmatlanságot jelent. Áttekintést, méltóságot és cselekvőképességet jelent.
Valóban gazdagon dönteni
Egy valóban gazdag élet nem csak vagyonból áll. Hozzátartozik a tisztánlátás, a kapcsolatok, az egészség, a tanulási képesség, a belső nyugalom és annak lehetősége is, hogy tudatosabban hozzunk döntéseket.
A viselkedési közgazdaságtan arra emlékeztet bennünket, hogy emberek vagyunk. Nem mindig döntünk tökéletesen. Befolyásolhatók vagyunk. Halogatunk. Összehasonlítjuk magunkat másokkal. Érzelmileg reagálunk. De megtanulhatjuk felismerni ezeket a mintákat.
Talán a pénzzel való tudatosabb bánásmód nem a tökéletes stratégiával kezdődik, hanem egy egyszerű megfigyeléssel: mi történik bennem, mielőtt pénzügyi döntést hozok?
Aki ezt a kérdést komolyan veszi, távolságot nyer. A távolságból pedig tájékozódás születhet.
 | Általános jogi és kockázati figyelmeztetés a blogbejegyzésekhez |
A blogbejegyzések általános marketingkommunikációnak minősülnek, és kizárólag tájékoztatási céllal készülnek.
A közölt információk nem kötelező érvényűek, és nem minősülnek személyre szabott befektetési tanácsadásnak, illetve bizonyos eszközosztályokba, ágazatokba vagy vállalatokba történő befektetésre vonatkozó ajánlásnak, illetve bizonyos eszközök vételére vagy eladására vonatkozó ajánlat megtételére vonatkozó felhívásnak.
Információink nem veszik figyelembe a potenciális ügyfelek egyéni igényeit a jövedelem, az adózási helyzet vagy a kockázati tolerancia tekintetében. Az egyes eszközosztályok lehetséges teljesítményére vonatkozó bármely információ a múltbeli teljesítményen alapul, és nem megbízható mutatója a jövőbeli fejleményeknek.
A bemutatott tartalom az információk elkészítésének időpontjában rendelkezésre álló ismereteken és piaci értékeléseken alapul. Az előrejelzett helyzet megvalósulásáért felelősséget nem vállalunk.
Abban az esetben, ha egy külső weboldalra mutató linket adunk meg, felhívjuk a figyelmet arra, hogy a külső információk helyességéért és teljességéért nem vállalunk felelősséget.
Mennyire volt hasznos számodra ez a cikk?
Az értékelésed segít eldönteni, mely témákat dolgozzunk fel részletesebben. Egy kattintás, névtelenül.
Partner Bank pénzügyi blog
Szeretne a jövőben rendszeresen tájékozódni a pénzügyi területek témáiról?
Iratkozzon fel hírlevelünkre most, és ne hagyjon ki egyetlen blogbejegyzést sem!
Keresés Kategória szerint