

Investitionen in Wertpapiere sind mit Risiken verbunden. Der Inhalt dieser Website stellt keine Anlageberatung, Empfehlung oder Aufforderung zum Kauf von Finanzinstrumenten dar.
Vermögensaufbau: Ein klarer Plan für langfristiges Wachstum
Ihr Weg zu finanziellem Wachstum
Vermögensaufbau beginnt oft mit einer einfachen Frage: Was möchten Sie über die Zeit aufbauen? Wenn Sie Ersparnisse erweitern, sich auf zukünftige Ziele vorbereiten oder verstehen möchten, wie Investieren in einen langfristigen Plan passen kann, helfen klare Grundlagen und realistische Erwartungen. Diese Seite erklärt die Grundlagen des Vermögensaufbaus, einschließlich Sparen, Investieren, gängiger Anlageformen und praktischer Schritte für den langfristigen Vermögensaufbau.
Was Vermögensaufbau bedeutet
Vermögensaufbau bedeutet, über die Zeit Ersparnisse und Anlagen aufzubauen, passend zu Ihren Zielen, Ihrem Zeithorizont und Ihrer persönlichen finanziellen Situation. Es geht nicht nur darum, Geld zur Seite zu legen. Es geht auch darum, zu klären, welcher Teil verfügbar bleiben sollte, welcher Teil längerfristig angelegt werden kann und welche Risiken akzeptabel sein könnten.
Für viele Menschen beginnt Vermögensaufbau mit einem finanziellen Puffer und entwickelt sich durch regelmäßige Beiträge, langfristige Planung und Beständigkeit weiter. Über längere Zeit können wiederangelegte Erträge weiteres Wachstum unterstützen. Gleichzeitig sollten Inflation, Kosten und Risiken sorgfältig geprüft werden.
Sparen vs. Investieren für den Vermögensaufbau
Vermögensaufbau umfasst häufig sowohl Sparen als auch Investieren, doch in der Regel erfüllen beide unterschiedliche Zwecke. Das eine wird oft mit Verfügbarkeit und Stabilität verbunden, das andere wird häufiger im Zusammenhang mit längeren Anlagezeiträumen und Ertragspotenzial betrachtet.

Stabilität durch Sparen
Sparen wird häufig für geplante Ausgaben, Notfallreserven oder Geld genutzt, das ohne Verzögerung verfügbar sein muss. Seine Hauptfunktion liegt meist in Flexibilität und Verfügbarkeit. Das kann sinnvoll sein, doch über längere Zeiträume kann Bargeld allein an Kaufkraft verlieren, wenn die Inflation über der Verzinsung von Einlagen liegt.

Investieren für Wachstum
Investieren wird häufig für Geld in Betracht gezogen, das nicht vollständig liquide bleiben muss und für längere Zeit gebunden werden kann. Für diesen Zweck können Optionen wie Fonds, ETFs, Anleihen oder Aktien geprüft werden. Werte können im Zeitverlauf steigen oder fallen, und Verluste sind möglich, daher sollte der Vergleich sowohl Chancen als auch Risiken einbeziehen.
Die Rolle des Budgets beim Vermögensaufbau
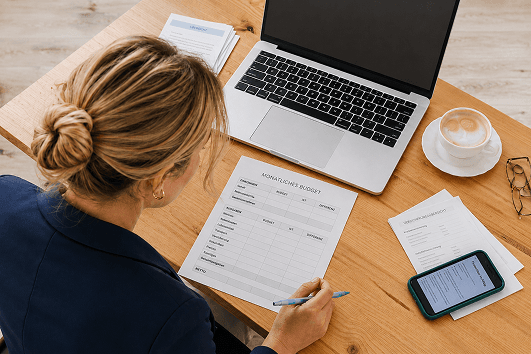
Ein Budget hilft Ihnen, Ihre finanzielle Situation besser zu überblicken, bevor Sie langfristig planen. Wenn Einkommen, Fixkosten, variable Ausgaben und bestehende Verpflichtungen klar sind, lässt sich besser einschätzen, wie viel regelmäßig für Sparen oder Investieren verfügbar sein kann.
Ein Budget dient nicht nur dazu, Ausgaben zu kontrollieren. Es hilft auch, Muster zu erkennen, unregelmäßige Kosten einzuplanen und das Risiko zu verringern, dass kurzfristige Belastungen langfristige Ziele unterbrechen. Schon ein einfaches, flexibles Budget kann Struktur geben, Prioritäten setzen und den langfristigen Vermögensaufbau Schritt für Schritt leichter organisieren.
5 Schritte, um über die Zeit Vermögen aufzubauen
Vermögensaufbau wird oft leichter verständlich, wenn er in einige praktische Schritte gegliedert wird. Diese Schritte bilden keine feste Regel für alle, können aber helfen, den Prozess greifbarer zu machen.
1. Definieren Sie, wofür das Geld gedacht ist
Beginnen Sie mit dem Zweck. Langfristige Altersvorsorge, zukünftige Familienkosten, Kapital für einen Immobilienkauf oder eine allgemeine Reserve können jeweils eine andere Struktur erfordern.
2. Prüfen Sie, was bereits vorhanden ist
Betrachten Sie aktuelle Ersparnisse, Schulden, regelmäßige Ausgaben und verfügbare Liquidität. Das zeigt, was bereits funktioniert und wo noch Lücken bestehen könnten.
Diese Schritte sind keine Garantie für ein bestimmtes Ergebnis. Sie bieten eine praktische Möglichkeit, das Thema Vermögensaufbau zu strukturieren und die damit verbundenen Entscheidungen klarer zu prüfen.
Welche Anlagen den Vermögensaufbau unterstützen können
ETFs und Fonds für Diversifikation
ETFs und Fonds werden häufig im Vermögensaufbau genutzt, weil ein einzelnes Produkt Zugang zu vielen Wertpapieren bieten kann. Portfolios, Kosten, Risiken und ihre Rolle in der breiteren Vermögensverwaltung werden geprüft, bevor sie für regelmäßige langfristige Anlagen genutzt werden.
Anleihen zur Balance
Anleihen werden häufig geprüft, wenn beim Vermögensaufbau ein anderes Gleichgewicht zwischen Laufzeit, Erträgen und Kursrisiko gefragt ist. Sie können neben anderen Anlageklassen in einer breiteren Struktur stehen, doch Bonität des Emittenten, Zinssensitivität und Marktbedingungen bleiben dabei wichtig.
Aktien für langfristiges Wachstum
Aktien werden häufig in den langfristigen Vermögensaufbau einbezogen, weil sie eine direkte Beteiligung am Wachstum von Unternehmen ermöglichen. Kurse können steigen oder fallen, daher werden Aktien in der Regel als Teil einer diversifizierten Struktur und nicht isoliert betrachtet.
Warum Diversifikation über die Zeit wichtig ist
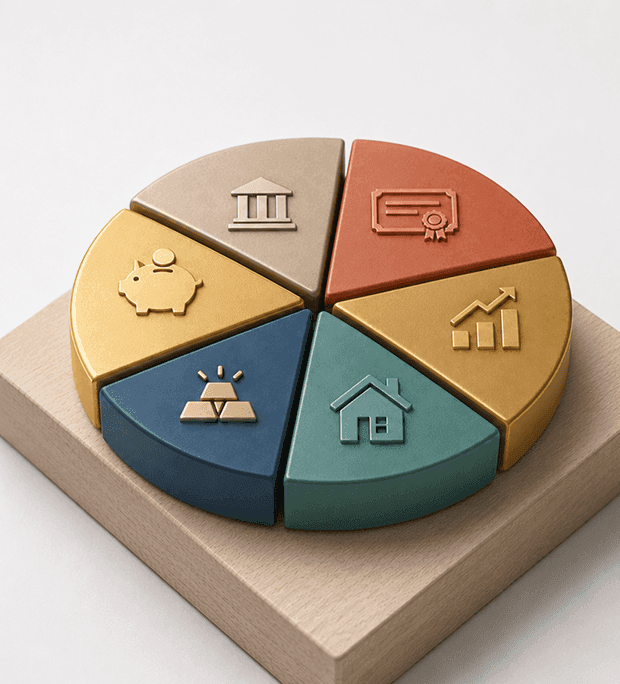
Vermögensaufbau basiert in der Regel auf einer Mischung verschiedener Anlageklassen und nicht auf einem einzelnen Produkt. Die Überprüfung, wie verschiedene Assettypen zusammenwirken, kann helfen, die Abhängigkeit von einer einzelnen Anlage zu verringern.
Eine breitere Mischung kann die langfristige Planung unterstützen
Vermögensaufbau hängt in der Regel nicht von nur einem einzigen Produkt ab. Viele Menschen prüfen, wie unterschiedliche Anlagearten zusammenwirken können, anstatt von einer einzigen Anlage zu erwarten, dass sie alles abdeckt.
Was Diversifikation bei der Prüfung helfen kann zu berücksichtigen:
Streuung über verschiedene Anlagearten
Wie Vermögensaufbau in der Praxis funktioniert
Vermögensaufbau entwickelt sich in der Regel über aufeinanderfolgende Schritte und nicht nach einer festen Formel. Viele Menschen beginnen damit, ihre aktuelle Situation zu prüfen, zu definieren, wofür das Geld vorgesehen ist, und eine Struktur zu wählen, die sie realistisch einhalten können.
Überprüfen Sie Ihre aktuelle Position
Beginnen Sie mit der Betrachtung von Einkommen, regelmäßigen Ausgaben, Ersparnissen, Schulden und Verpflichtungen. So erhalten Sie ein klareres Bild davon, was für die langfristige Planung verfügbar ist und worauf zuerst geachtet werden sollte.
Eine Reserve verfügbar halten
Viele Menschen halten einen Teil ihres Geldes leicht verfügbar, bevor sie mehr Marktrisiko eingehen. Das kann helfen, langfristige Anlagen davor zu schützen, durch kurzfristige Kosten oder unerwartete Ereignisse unterbrochen zu werden.
Ziele und Zeithorizonte festlegen
Der Zweck des Geldes ist entscheidend. Altersvorsorge, Ausbildungskosten, ein Hauskauf oder eine langfristige Reserve erfordern jeweils eine andere Struktur, Liquiditätsstufe und Schwankungstoleranz.
Regelmäßig beitragen
Vermögensaufbau wird oft praktischer, wenn er mit einer wiederkehrenden Routine verbunden ist. Regelmäßige Beiträge können helfen, langfristige Planung zu einer fortlaufenden Gewohnheit zu machen statt zu einer einmaligen Maßnahme.
Plan überprüfen und anpassen
Ein langfristiger Plan bleibt nicht für immer unverändert. Veränderungen bei Einkommen, familiären Umständen, Kosten oder Prioritäten können es sinnvoll machen, die Beitragshöhe, die Struktur der Anlagen oder den Zeithorizont zu überprüfen.
Häufige Fehler beim Vermögensaufbau, die Sie vermeiden sollten
Viele Menschen möchten über die Zeit Vermögen aufbauen, doch einige Gewohnheiten und Annahmen können den Fortschritt bremsen oder den Plan weniger stabil machen. Wer diese Punkte früh prüft, kann eine realistischere Grundlage schaffen.
Was
den Vermögensaufbau
häufig verlangsamt
 |
1. Ohne klares Ziel beginnenWenn der Zweck unklar bleibt, wird es schwieriger einzuschätzen, wie viel Risiko passend sein könnte, wie lange das Geld investiert bleiben kann oder woran sich Fortschritt überhaupt messen lässt. |
 |
2. Nur auf Rendite achtenAllein auf erwartete Gewinne zu schauen, kann irreführend sein. Kosten, Liquidität, Risiko und Zeithorizont sind ebenso wichtig für den langfristigen Vermögensaufbau. |
 |
3. Zu viel KomplexitätEin Plan muss nicht aus vielen Produkten bestehen, um sinnvoll zu sein. Für viele Menschen ist eine einfachere Struktur leichter zu verstehen, zu überprüfen und über die Zeit beizubehalten. |
 |
4. Kosten und Steuern übersehenErträge sind nur ein Teil des Gesamtbildes. Produktkosten, Transaktionsgebühren und die steuerliche Behandlung können das Ergebnis beeinflussen und sollten früh geprüft werden. |
 |
5. Regelmäßige Überprüfung auslassenSelbst eine sinnvolle Struktur kann irgendwann nicht mehr passen, wenn sich Einkommen, Prioritäten oder familiäre Umstände verändern. Eine regelmäßige Überprüfung kann helfen, den Plan am übergeordneten Ziel auszurichten. |
Häufig gestellte Fragen
1. Was bedeutet Vermögensaufbau in einfachen Worten?
Vermögensaufbau bedeutet, Ersparnisse und Investitionen im Laufe der Zeit so aufzubauen, dass sie zu Ihren Zielen, Ihrem Zeithorizont und Ihrer persönlichen finanziellen Situation passen. Dazu gehören häufig sowohl liquide Reserven als auch längerfristige Anlagen.
2. Kann ich mit dem Vermögensaufbau auch mit einem kleinen monatlichen Betrag beginnen?
Viele Menschen beginnen mit kleineren regelmäßigen Beträgen statt mit einer großen Einmalsumme. Entscheidend ist vor allem, ob der Beitrag zu Ihrem Budget und zur übergeordneten Struktur Ihres Plans passt.
3. Sollte ich zuerst sparen oder zuerst investieren?
Das hängt oft davon ab, wie viel Liquidität Sie kurzfristig benötigen und ob bereits eine Notfallreserve vorhanden ist. Sparen und Investieren sind in der Regel keine Entweder-oder-Frage, sondern eine Frage von Funktion und Zeitpunkt.
4. Wie viel sollte liquide bleiben, bevor ich investiere?
Es gibt keinen einzelnen Betrag, der für alle passt. Viele Menschen prüfen zunächst regelmäßige Ausgaben, Reserven für unerwartete Kosten und kurzfristige Ziele, bevor sie entscheiden, wie viel Kapital längerfristig gebunden werden kann.
5. Was ändert sich, wenn die Märkte früh fallen?
Kurzfristige Marktrückgänge können sich belastender anfühlen, wenn das Geld bald benötigt werden könnte. Das ist ein Grund, warum Zeithorizont und Liquidität vor der Produktauswahl geprüft werden und nicht erst danach.
6. Ist monatliches Investieren besser als abzuwarten?
Das hängt von dem verfügbaren Betrag, dem Zweck des Geldes und Ihrer Einschätzung von Marktschwankungen ab. Regelmäßiges Investieren kann helfen, Struktur zu schaffen, während eine Einmalanlage eine andere Betrachtung von Zeitpunkt und Risiko erfordern kann.
7. Welche Kosten sollte ich zuerst vergleichen?
Viele Menschen beginnen mit Produktkosten, Transaktionsgebühren, Depot- oder Kontokosten sowie möglichen Beratungs- oder Verwaltungskosten. Diese sollten nicht isoliert, sondern zusammen mit Risiko und Struktur geprüft werden.
8. Warum ist Diversifikation wichtig?
Diversifikation bedeutet, sich nicht zu stark auf eine einzelne Anlageklasse, einen einzelnen Sektor oder einen einzelnen Markt zu stützen. Sie beseitigt das Risiko nicht, kann aber helfen, Konzentrationen zu verringern und eine breitere Grundlage für die langfristige Planung zu schaffen.
Überprüfen Sie Ihren Vermögensaufbau Plan
Wenn Sie Ihre aktuelle finanzielle Situation prüfen und Optionen zum Sparen und Investieren erkunden möchten, können Sie sich von Partner Bank Beraterinnen und Beratern unterstützen lassen. Eine strukturierte Beratung kann helfen, mögliche Risiken, Kosten und Strategien zu verstehen und die Schritte zu klären, die Sie unternehmen können, um Ihr Vermögen über die Zeit aufzubauen.
 | Risiko- und Rechtshinweis |
Investitionen in Wertpapiere sind mit Risiken verbunden. Der Inhalt dieser Website stellt keine Anlageberatung, Empfehlung oder Aufforderung zum Kauf von Finanzinstrumenten dar.