

Investitionen in Wertpapiere sind mit Risiken verbunden. Der Inhalt dieser Website stellt keine Anlageberatung, Empfehlung oder Aufforderung zum Kauf von Finanzinstrumenten dar.
Vermögensverwaltung einfach erklärt: Wie verwaltete Portfolios funktionieren
Vermögensverwaltung bezeichnet die strukturierte Betreuung eines Anlageportfolios innerhalb eines vereinbarten Rahmens. Diese Seite erklärt, was Vermögensverwaltung umfassen kann, wie Portfolios überwacht und überprüft werden und welche Kosten, Risiken und Unterschiede zwischen Service-Modellen vor dem Vergleich von Anbietern sinnvoll zu beachten sind.
- Verstehen Sie, was Vermögensverwaltung üblicherweise umfasst.
- Erfahren Sie, wie Portfolios aufgebaut und überprüft werden.
- Vergleichen Sie Kosten, Risiken und Service-Modelle.
Was Vermögensverwaltung in der Praxis bedeutet
Vermögensverwaltung bedeutet die laufende Betreuung eines Anlageportfolios innerhalb eines vereinbarten Rahmens. Dieser Rahmen kann Ziele, Risikogrenzen, Anlageklassen, Liquiditätsbedarf, Berichtsregeln und Überprüfungsintervalle festlegen.
Das Portfolio wird anschließend innerhalb dieses Mandats überwacht und bei Bedarf angepasst. Dabei werden Kosten, Risiken, Änderungen und Berichte im Laufe der Zeit dokumentiert.
 Anlagen können Aktien, Anleihen, Fonds, ETFs und liquide Mittel umfassen. |
 Es sollten nur die Kontaktdaten weitergegeben werden, denen zugestimmt wurde. |
 Klare Aufzeichnungen helfen, den Ablauf nachvollziehbar zu halten. |
Warum Vermögensverwaltung häufig verglichen wird
Vermögensverwaltung wird häufig verglichen, wenn Portfolios größer, vielfältiger oder schwerer allein zu überprüfen werden. Sie kann helfen, die Rolle des Anbieters, den vereinbarten Rahmen und den Umfang der laufenden Portfolioüberwachung besser einzuordnen.
Wann Vermögensverwaltung relevant werden kann
Ein strukturiertes Modell der Vermögensverwaltung kann relevant werden, wenn Anlagen klarere Regeln, regelmäßige Überprüfung und dokumentierte Betreuung erfordern. Dies ist oft der Fall, wenn Vermögenswerte, Verantwortlichkeiten oder langfristige Planungsbedürfnisse komplexer werden.
Wachsende Portfolios
Wenn Anlagen auf mehrere Positionen verteilt sind, kann Vermögensverwaltung helfen, Aufteilung, Risikogrenzen, Liquiditätsbedarf und Überprüfungsintervalle festzulegen.
Laufende Überwachung
Manche Anleger bevorzugen einen Rahmen zur Überprüfung von Aufteilung, Risiko, Kosten und Marktrisiken, anstatt jede Portfolioänderung allein zu steuern.
Komplexere Finanzsituationen
Lebensereignisse, verändertes Einkommen, konzentrierte Positionen, Erbschaften oder grenzüberschreitende Vermögenswerte können eine dokumentierte Anlageüberwachung relevanter machen.
Vermögensverwaltung oder Anlageberatung
Vermögensverwaltung und Anlageberatung sind miteinander verbunden, funktionieren jedoch nicht auf dieselbe Weise. Der wichtigste Unterschied liegt darin, wer Anlagehandlungen genehmigt, bevor sie umgesetzt werden.
Anlageberatung
In einer beratenden Beziehung bleibt der Anleger die entscheidende Person. Empfehlungen werden vor jeder Transaktion mit dem Kunden besprochen, und der Kunde entscheidet, ob diese umgesetzt werden sollen. Anlageberatung sollte auf der Situation, den Zielen, dem Anlagehorizont, den finanziellen Verhältnissen und der Risikobereitschaft des Kunden basieren.
Vermögensverwaltung
In der Vermögensverwaltung können Anlageentscheidungen innerhalb eines vereinbarten Mandats umgesetzt werden. Das Mandat legt Anlageregeln, Ziele, Risikogrenzen und Handlungsspielraum fest. Der Vermögensverwalter handelt innerhalb dieses Rahmens. Auch diese Dienstleistung sollte Situation, Anlagehorizont, Liquiditätsbedarf und Risikobereitschaft berücksichtigen.
Wie Vermögensverwaltung typischerweise funktioniert
Vermögensverwaltung ist in der Regel als strukturierter Prozess organisiert. Sie beginnt häufig mit dem Verständnis der persönlichen Situation und führt anschließend über Planung und Portfolioaufbau zur laufenden Überprüfung.
01
Situation klären
Der Prozess beginnt mit Ihren Zielen, Ihrem Anlagehorizont, Liquiditätsbedarf, Vermögenswerten, Ihrer finanziellen Situation und Risikobereitschaft.
02
Rahmen festlegen
Im nächsten Schritt werden Portfoliorichtlinien festgelegt, etwa zur Aufteilung, zu Risikogrenzen, Anlagearten, Berichtsregeln und Überprüfungsintervallen.
03
Portfolio aufbauen
Das Portfolio wird innerhalb des vereinbarten Rahmens aufgebaut. Dabei werden Anlageklassen, Aufteilungsregeln, Risikoprofil und Service-Modell berücksichtigt.
04
Laufend überprüfen
Das Portfolio wird regelmäßig überprüft. Dabei geht es um Positionen, Aufteilung, Risiken, Kosten, Marktveränderungen und möglichen Anpassungsbedarf.
Was ein Vermögensverwalter typischerweise übernimmt
Ein Vermögensverwalter ist für die Betreuung eines Portfolios innerhalb eines vereinbarten Anlagerahmens verantwortlich. Die Rolle geht in der Regel über die Auswahl einzelner Anlagen hinaus und konzentriert sich darauf, das Portfolio im Laufe der Zeit an den vereinbarten Zielen auszurichten.
Typische Aufgaben können sein:
 Den Anlagerahmen festlegen.
 Das Portfolio aufbauen und aufteilen.
 Risiken und Marktexposure überwachen.
 Bei Bedarf eine Neugewichtung vornehmen.
 Berichte und Dokumentation bereitstellen.
 Die Eignung im Laufe der Zeit überprüfen.
Welche Arten der Vermögensverwaltung gibt es?
Vermögensverwaltung ist kein einheitliches Modell. Anbieter können sich bei Entscheidungsprozessen, persönlicher Betreuung und Portfolioüberwachung unterscheiden. Wer die wichtigsten Arten kennt, kann Dienstleistungen klarer vergleichen.
Private Vermögensverwaltung
Private Vermögensverwaltung richtet sich meist an größere Portfolios und kann persönliche Betreuung, Portfolioüberprüfung und laufende Verwaltung umfassen.
Unabhängige Vermögensverwaltung
Unabhängige Vermögensverwaltung beschreibt Anbieter, deren Auswahl nicht auf Produkte eines einzigen Emittenten beschränkt ist.
Digitale Vermögensverwaltung
Digitale Vermögensverwaltung verbindet häufig Online-Zugang mit modellbasierter Portfolioverwaltung und laufender Überwachung.
Institutionelle Vermögensverwaltung
Institutionelle Vermögensverwaltung richtet sich an Organisationen und folgt meist formalen Anlagerichtlinien und Berichtspflichten.
Das Dreieck aus Risiko, Anlagehorizont und Liquidität
In der Vermögensverwaltung basieren Portfolioentscheidungen in der Regel auf Risiko, Anlagehorizont und Liquidität. Diese Faktoren prägen die Portfoliostruktur und beeinflussen, wie das Kapital im Laufe der Zeit genutzt werden kann. Ziel ist es nicht, Risiken zu beseitigen, sondern das Portfolio auf die Situation des Anlegers und seinen Zugriffsbedarf abzustimmen.
Risikobereitschaft
Risiko wird aus zwei Perspektiven betrachtet: der finanziellen Fähigkeit, Schwankungen zu verkraften, und der persönlichen Bereitschaft, diese zu akzeptieren. Beide Faktoren helfen, passende Aufteilungsgrenzen zu prüfen.
Anlagehorizont
Der Anlagehorizont beeinflusst, wie ein Portfolio ausgerichtet wird. Längere Zeiträume können mehr wachstumsorientierte Anlagen ermöglichen, während kürzere Zeiträume mehr Fokus auf Stabilität und Verfügbarkeit erfordern.
Liquiditätsbedarf
Die Liquiditätsplanung prüft, wie viel Kapital verfügbar bleiben sollte. Kurzfristiger Bedarf kann beeinflussen, welcher Teil des Portfolios langfristig oder stärker schwankend angelegt wird.
Welche Anlageklassen können Teil der Vermögensverwaltung sein?
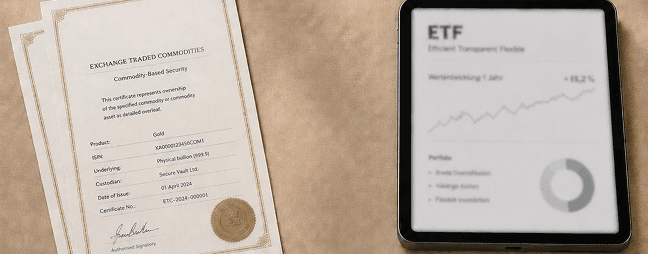
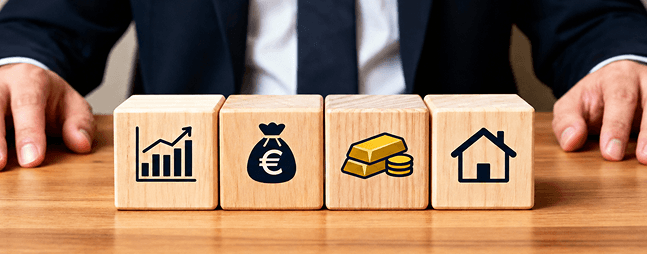
Vermögensverwaltung kann je nach vereinbarter Strategie, Risikoprofil, Anlagehorizont und Liquiditätsbedarf verschiedene Anlageklassen umfassen. Gängige Anlageklassen unterscheiden sich darin, wie sie sich verhalten, wie stark sie schwanken können und welche Rolle sie im Portfolio einnehmen können.
Was kostet Vermögensverwaltung?
Kosten in der Vermögensverwaltung können Servicegebühren, Produktkosten, Transaktionskosten und kontobezogene Aufwendungen umfassen. Die genaue Struktur kann je nach Anbieter, Mandat, Portfoliogröße und Anlageansatz unterschiedlich sein. Diese Kosten sind relevant, weil sie das Nettoergebnis des Anlegers reduzieren.
 |
Verwaltungsgebühren Werden für die laufende Verwaltungsleistung berechnet, häufig als Prozentsatz des Vermögens oder nach einem anderen vereinbarten Preismodell. |
 |
Produktkosten Fonds oder ETFs im Portfolio können eigene laufende Kosten haben, die zusätzlich zu den Gebühren der Vermögensverwaltung anfallen. |
 |
Transaktionskosten Käufe, Verkäufe oder Neugewichtungen von Anlagen können zusätzliche Kosten verursachen, wenn das Portfolio im Laufe der Zeit angepasst wird. |
 |
Erfolgsabhängige Gebühren Einige Modelle können je nach Vereinbarung und Servicestruktur eine Gebühr enthalten, die an die Wertentwicklung des Portfolios gekoppelt ist. |
 |
Depotkosten Konto- oder Depotstrukturen können Gebühren für die Verwahrung, Berichterstattung und Verwaltung der Vermögenswerte beinhalten. |
 |
Indirekte Kosten Spreads, Steuern, Währungseffekte oder andere indirekte Kosten können das Ergebnis ebenfalls beeinflussen, wenn Vermögenswerte gehalten oder gehandelt werden. |
Welche Risiken und Grenzen sollten Sie kennen?
Vermögensverwaltung kann Struktur, Überwachung und einen definierten Anlagerahmen bieten. Sie beseitigt jedoch keine Anlagerisiken. Auch bei laufender Betreuung können Wertschwankungen, Verluste, Kosten und Einschränkungen bei der Verfügbarkeit entstehen.

Markt- und Bewertungsrisiko
Anlagen können durch Zinsen, Wirtschaft, Unternehmensdaten, Währungen oder Marktbewegungen an Wert gewinnen oder verlieren. Auch breit gestreute Portfolios können Verluste erleiden.

Liquiditäts-, und Strategierisiko
Einige Anlagen lassen sich nicht jederzeit schnell oder zum erwarteten Preis verkaufen. Ergebnisse hängen auch von Strategie, Kosten, Annahmen und Portfolioentscheidungen ab.

Inflation und Kaufkraft
Inflation kann den realen Wert von Ersparnissen und Anlagen verringern. Deshalb sollten Portfolioergebnisse auch im Verhältnis zur Kaufkraft betrachtet werden.
Wie können Sie Anbieter von Vermögensverwaltung vergleichen?
Geeignete Vermögensverwaltung sollte in vier Bereichen klar nachvollziehbar sein: Service-Modell, Berichterstattung, Kosten und Anlageansatz. Diese Punkte können Ihnen helfen, Anbieter zu vergleichen, bevor Sie entscheiden, welche Servicestruktur zu Ihrer Situation passt.
 |
Passendes Service-Modell Die Dienstleistung sollte dazu passen, wie stark Sie eingebunden sein möchten. Prüfen Sie, ob das Modell zu Risikoprofil, Anlagehorizont und Liquiditätsbedarf passt. |
 |
Berichte und Entscheidungen Berichte sollten Positionen, Aufteilung, Wertentwicklung und Änderungen klar darstellen. Auch sollte verständlich sein, wie Entscheidungen getroffen und Portfolios überprüft werden. |
 |
Kosten und Einstieg Die Kostenstruktur sollte vor einem Vergleich klar sein. Prüfen Sie Gebühren, Produktkosten, Transaktionskosten, Mindestanlagebeträge und enthaltene Leistungen. |
 |
Anlageansatz Der Anbieter sollte erklären, wie Portfolios aufgebaut und verwaltet werden. Prüfen Sie, ob der Ansatz zu Ihren Zielen passt und Risiken verständlich berücksichtigt. |
Wie Vermögensverwaltung Vermögensaufbau unterstützt
Vermögensaufbau über längere Zeit erfordert meist Struktur, regelmäßige Überprüfung und einen klaren Anlagehorizont. Vermögensverwaltung kann Portfolioaufbau, Überwachung und Überprüfung unterstützen und Anlageaktivitäten mit übergeordneten Zielen des Vermögensaufbaus verbinden.
Vermögensverwaltung kann unterstützen durch:
- Anlageaktivitäten an langfristigen Zielen auszurichten.
- Eine strukturierte Vorgehensweise bei wachsendem Vermögen beibehalten.
- Diversifikation über verschiedene Anlageklassen hinweg zu unterstützen.
- Risiko, Liquidität und Aufteilung im Laufe der Zeit zu überprüfen.
- Kurzfristige Marktbewegungen vor Anpassungen bewerten.
- Laufende Berichte und Portfolioüberwachung bereitzustellen.
Was Partner Bank bereitstellen möchte
Partner Bank ist eine Privat- und Beraterbank mit Sitz in Linz. In der Vermögensverwaltung können wir Kundinnen und Kunden mit strukturierter Portfolioüberwachung, Wertpapierkompetenz und einem klaren Blick auf Risiken, Kosten, Liquidität und langfristige Planung begleiten.
Gemeinsam mit qualifizierten Finanzdienstleistern unterstützt Partner Bank Kundinnen und Kunden bei der Finanzplanung und beim Aufbau von Vermögensreserven. Ziel ist es, Portfoliostruktur, Risikobereitschaft, Anlagehorizont, Liquiditätsbedarf und Kosten während des gesamten Prozesses nachvollziehbar zu halten. Anlagerisiken bleiben bestehen und sollten geprüft werden, bevor ein Mandat vereinbart wird.
Häufig gestellte Fragen
1. Was bedeutet Vermögensverwaltung in einfachen Worten?
Vermögensverwaltung ist die strukturierte Betreuung eines Portfolios innerhalb eines vereinbarten Rahmens. Dazu gehören meist Richtlinien, laufende Überwachung und regelmäßige Überprüfung.
2. Worin unterscheidet sich Vermögensverwaltung von Anlageberatung?
Bei Anlageberatung entscheidet die Kundin oder der Kunde über Empfehlungen. In der Vermögensverwaltung können Entscheidungen innerhalb eines vereinbarten Mandats umgesetzt werden.
3. Ist Vermögensverwaltung nur für vermögende Anleger gedacht?
Nicht unbedingt. Individuelle Modelle richten sich oft an größere Portfolios. Standardisierte oder digitale Modelle können auch mit geringeren Anlagesummen beginnen.
4. Welche Anlagen können Teil der Vermögensverwaltung sein?
Je nach Strategie können Liquidität, Anleihen, Aktien, Sachwerte, Fonds oder ETFs Teil eines Portfolios sein. Die Auswahl hängt von Zielen, Risiko und Anlagehorizont ab.
5. Was kostet Vermögensverwaltung in der Regel?
Kosten können Verwaltungsgebühren, Produktkosten, Transaktionskosten sowie depotbezogene Gebühren umfassen. Die Gesamtkosten hängen von Anbieter, Portfolio und Modell ab.
6. Nimmt Vermögensverwaltung das Anlagerisiko weg?
Nein. Vermögensverwaltung kann Struktur und laufende Überwachung bieten, beseitigt aber kein Marktrisiko. Portfoliowerte können fallen. Verluste sind möglich.
Verwandte Themen
Wenn Sie Vermögensverwaltung aus verschiedenen Blickwinkeln betrachten möchten, bieten diese Seiten passende Ergänzungen zu Beratung, unabhängigen Ansätzen und langfristigem Vermögensaufbau.
Vermögensberatung
Verstehen Sie, wie Vermögensberatung Ihre finanzielle Situation breiter betrachtet, einschließlich Anlagen, Planung, familiärer Bedürfnisse und Vermögensstruktur.
| Mehr erfahren |  |
Unabhängige Vermögensberatung
Erfahren Sie, wie unabhängige Vermögensberatung Auswahl, Produktunabhängigkeit und Servicestruktur in der Beratung einordnen kann.
| Mehr erfahren | |
Vermögensaufbau
Sehen Sie, wie Vermögensaufbau über längere Zeit geplant werden kann und welche Rolle Anlagestruktur, Anlagehorizont und regelmäßige Überprüfung spielen.
| Mehr erfahren | |
Vereinbaren Sie ein Beratungsgespräch zur Vermögensverwaltung
Wenn Sie prüfen möchten, ob Vermögensverwaltung zu Ihrer Situation passen könnte, kann ein persönliches Gespräch Orientierung geben. Partner Bank bespricht mit Ihnen mögliche Rahmenbedingungen, Kosten, Risiken und Service-Modelle verständlich.
 | Risiko- & Rechtshinweis |
Investitionen in Wertpapiere sind mit Risiken verbunden. Der Inhalt dieser Website stellt keine Anlageberatung, Empfehlung oder Aufforderung zum Kauf von Finanzinstrumenten dar.