

Behaviorální ekonomie a peníze: Proč se nerozhodujeme vždy racionálně
Posted by Partner Bank Team 02 Lis 2026
Na první pohled mohou finanční rozhodnutí působit věcně. Jde o čísla, příjmy, výdaje, spoření, investování, riziko a plánování budoucnosti. Mnoho lidí si však v každodenním životě všímá, že nejtěžší finanční rozhodnutí bývají jen zřídka čistě matematická.
Mám si něco koupit hned, nebo raději počkat? Mám se konečně začít zabývat svým finančním zajištěním, nebo to znovu odložím? Proč jsem nervózní, když trhy kolísají? Proč je často snazší utratit peníze dnes než plánovat na cíl za deset nebo dvacet let?
Právě zde je behaviorální ekonomie obzvlášť zajímavá. Zabývá se tím, jak se lidé skutečně rozhodují. Nejen podle čísel a faktů, ale také v reálném životě, kde mohou hrát roli emoce, návyky, nejistota, sociální vliv, časový tlak, únava, naděje a někdy i strach.
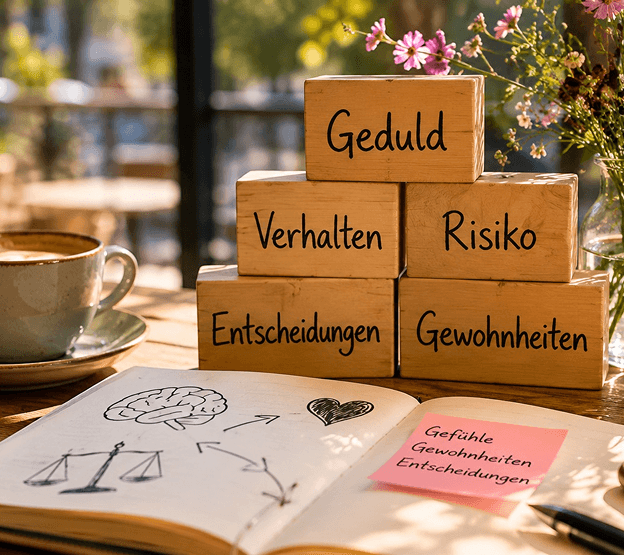
Tento článek se dívá na každodenní finanční rozhodnutí optikou behaviorální ekonomie. Inspiruje se výzkumnými tématy, jimiž se zabývá také rakouský ekonom Prof. Dr. Matthias Sutter, mimo jiné trpělivostí, ochotou podstupovat riziko, ekonomickým rozhodováním a otázkou, jak se ekonomické chování může rozvíjet již v raném věku.
Proč jsou finanční rozhodnutí často emocionální
Mnoho lidí si myslí, že by měli být v otázkách peněz jednoduše racionálnější. To se však snadněji řekne, než udělá. Peníze jsou jen zřídka neutrální. Jsou spojeny s bezpečím, svobodou, odpovědností, rodinou, dřívějšími zkušenostmi a někdy také se studem nebo nejistotou.
Kdo vyrůstal v rodině, kde se o penězích téměř nemluvilo, může si nést jiné vnitřní obrazy a přesvědčení než člověk, který se už brzy naučil otevřeně mluvit o příjmech, výdajích a finančním zajištění. Kdo zažil negativní finanční zkušenost, může reagovat opatrněji. Kdo neustále vidí, jak ostatní zdánlivě bez námahy spotřebovávají, investují nebo jsou úspěšní, může se cítit pod tlakem.
Behaviorální ekonomie pomáhá těmto vzorcům lépe porozumět, aniž by je morálně hodnotila. Otázka nezní: „Proč jsem tak iracionální?“ Spíše: „Které vnitřní a vnější faktory právě ovlivňují moje rozhodnutí?“
Tento pohled může snižovat tlak. Ukazuje, že finanční vzdělávání neznamená pouze rozumět odborným pojmům. Znamená také lépe poznat sebe sama.
Trpělivost jako finanční zdroj
Trpělivost může znít trochu staromódně. Ve světě, kde je mnoho věcí dostupných okamžitě, může čekání téměř působit jako nevýhoda. Jedním kliknutím můžeme nakupovat, porovnávat, rezervovat, investovat nebo prodávat. Rostoucí využívání nabídek typu „kup teď, zaplať později“ to může ještě více ztížit, protože nákup dnes působí jednoduše, zatímco účet přijde až později. Zároveň je trpělivost jednou z nejdůležitějších schopností, pokud jde o finanční stabilitu a dlouhodobé plánování.
Trpělivost znamená nedělat každé rozhodnutí z impulzu. Pomáhá lidem rozlišovat mezi přáním a potřebou. Podporuje vytváření spořicích cílů, vědomější spotřebitelská rozhodnutí a také to, aby člověk nevnímal každé krátkodobé kolísání jako osobní selhání.
Také při investování je trpělivost důležitým faktorem. Trhy kolísají. Ekonomický vývoj neprobíhá přímočaře. Kdo investuje, měl by si být vědom toho, že dočasné poklesy mohou být součástí vývoje. Dlouhodobá perspektiva může pomoci nepřevádět každou zprávu nebo pohyb trhu okamžitě do konkrétního jednání.
Nenahrazuje to individuální poradenství. Ukazuje to však, proč hraje vlastní vnitřní postoj důležitou roli.
Proč přeceňujeme krátkodobé odměny
Mnoho lidí teoreticky ví, co by bylo rozumné. Nakupovat méně impulzivně. Více spořit. Pravidelněji kontrolovat dokumenty. Podívat se na vlastní důchodový účet. Vytvořit si finanční rezervu. A přesto se to v každodenním životě často nestane.
Jedním z důvodů je, že krátkodobé odměny jsou velmi hmatatelné. Nákup dnes působí konkrétně. Finanční uvolnění za deset let je abstraktní. Nový produkt, cesta, večeře nebo hezké šaty vytvářejí okamžitý pocit. Dlouhodobý přínos rezervy je tišší.
To neznamená, že spotřeba je špatná. Radost ze života patří ke skutečně bohatému životu. Otázkou spíše je, zda spotřeba probíhá vědomě, nebo zda se stává návykem, kterého si člověk už téměř nevšímá.
Užitečná otázka může znít: „Opravdu to potřebuji, nebo to chci jen právě teď?“ Tato otázka nemá nic zakazovat. Vytváří pouze krátký odstup. Někdy se člověk přesto rozhodne pro nákup. Někdy si všimne, že přání je po několika hodinách slabší. Právě tento malý odstup může mnoho změnit.
Riziko: Nejen číslo, ale také pocit
Ve finančním světě se riziko často vyjadřuje čísly. Kolísání, pravděpodobnosti, možné ztráty, časové horizonty. Pro lidi v každodenním životě je však riziko také pocit.
Dva lidé se mohou dívat na stejnou investici a reagovat zcela odlišně. Jeden člověk v ní může vidět dlouhodobou možnost. Druhý vnímá především nejistotu. Obě reakce mohou být pochopitelné, podle životní situace, zkušeností a finanční únosnosti.
Proto je důležité rozumět riziku nejen teoreticky. Investici lze věcně vysvětlit, a přesto se nemusí emocionálně jevit jako vhodná.
Před finančními rozhodnutími mohou pomoci jednoduché otázky:
- Jak dlouho se bez těchto peněz obejdu?
- Co se stane, když hodnota dočasně klesne?
- Mám dostatečnou likviditu pro nečekané situace?
- Rozumím tomu, na čem se podílím?
- Rozhoduji se na základě plánu, nebo pod tlakem?
Tyto otázky z rozhodnutí automaticky neudělají správné rozhodnutí. Ale vytvářejí orientaci.
Sociální vliv a chování v oblasti peněz
Lidé se nerozhodují ve vzduchoprázdnu. Rodina, okruh přátel, média a sociální sítě ovlivňují naše chování. Někdy vědomě, často nevědomě.
Pokud všichni v našem okolí žijí na určité úrovni spotřeby, může být obtížné jednat jinak. Pokud sociální sítě neustále ukazují atraktivní životní styly, snadno vzniká dojem, že člověk musí držet krok. Také finanční trendy mohou vytvářet tlak: určité akcie, kryptoměny, rychlé zisky, nové platformy nebo zdánlivě jednoduché recepty na úspěch.
Právě zde je důležitý klidný pohled. Ne každá možnost odpovídá vlastní životní realitě. Ne každý příběh, který zpětně působí úspěšně, byl předem rozpoznatelný. A ne každé rozhodnutí, které dělají ostatní, odpovídá vlastní situaci.
Finanční osobní odpovědnost znamená také být nezávislejší na skupinovém tlaku. Nejde o to dělat všechno jinak. Jde o to vědomě prověřit, co skutečně odpovídá vlastním cílům, hodnotám a možnostem.
Převzít odpovědnost a získat větší svobodu
Převzetí odpovědnosti se často zaměňuje s přísností. Nemusí však být tvrdé ani neradostné. Zdravé sebeřízení může působit i dobře. Neptá se: „Co si nesmím dovolit?“ Ale: „Co je pro mě dlouhodobě důležité?“
Kdo má spořicí cíl, se možná dnes vzdá něčeho malého, aby měl později větší prostor k jednání. Kdo si vytváří finanční rezervu, nevytváří pouze číslo na účtu, ale také kousek klidu. Kdo pravidelně reflektuje malá finanční rozhodnutí, časem získává větší jistotu.
Pomoci mohou jednoduché struktury. Například:
- oddělené účty pro běžné výdaje, rezervy a dlouhodobé cíle
- pevný měsíční termín pro přehled příjmů, výdajů a otevřených otázek
- pravidlo rozhodovat se o větších nákupech až po jedné noci na rozmyšlenou
Takové rutiny mohou působit nenápadně. Právě díky tomu jsou však použitelné v každodenním životě.
Finanční vzdělávání začíná lepšími otázkami
Behaviorální ekonomie ukazuje, že samotné znalosti nemusí vždy stačit. Lidé potřebují také vhodné struktury, jazyk a návyky, aby se znalosti mohly proměnit v jednání.
Proto může finanční vzdělávání začínat již u každodenního chování: výzkum Prof. Dr. Matthiase Suttera a spoluautorek, publikovaný pod názvem „Economic behavior of children and adolescents – A first survey of experimental economics results“, ukazuje, že vývoj ekonomického chování v dětství a dospívání je relevantní pro lepší porozumění rozhodovacímu chování v dospělosti.
Finanční vzdělávání by proto nemělo zastrašovat. Mělo by posilovat. Žena nemusí dokonale ovládat každý odborný pojem, aby převzala odpovědnost za svou finanční budoucnost. Měla by však rozumět dostatečně na to, aby uměla klást otázky.
Například:
- Co vlastně vlastním?
- Jaké mám závazky?
- Která rozhodnutí jsem delegovala?
- Čemu ještě nerozumím?
- Jakou podporu potřebuji?
- Které cíle jsou pro mě skutečně důležité?
Tyto otázky mohou být pro ženy obzvlášť relevantní, protože životní dráhy mohou být ovlivněny rodičovskou dovolenou, prací na částečný úvazek, péčí, samostatnou výdělečnou činností, rozchodem nebo delší očekávanou délkou života. Finanční odpovědnost neznamená nedůvěru vůči ostatním. Znamená přehled, důstojnost a schopnost jednat.
Rozhodovat se skutečně bohatě
Skutečně bohatý život se neskládá pouze z majetku. Skládá se také z jasnosti, vztahů, zdraví, schopnosti učit se, vnitřního klidu a možnosti rozhodovat se vědoměji.
Behaviorální ekonomie nám připomíná, že jsme lidé. Nerozhodujeme se vždy dokonale. Jsme ovlivnitelní. Věci odkládáme. Srovnáváme se. Reagujeme emocionálně. Můžeme se však naučit tyto vzorce rozpoznávat.
Možná vědomější zacházení s penězi nezačíná dokonalou strategií, ale jednoduchým pozorováním: Co se ve mně děje, než učiním finanční rozhodnutí?
Kdo tuto otázku bere vážně, získává odstup. A z odstupu může vzniknout orientace.
 | Všeobecné právní upozornění a upozornění na rizika pro příspěvky na blogu |
Příspěvky na blogu představují obecná marketingová sdělení a jsou určena výhradně k informačním účelům. Poskytnuté informace nejsou závazné a nepředstavují individuální investiční poradenství ani doporučení k investování do konkrétních tříd aktiv, odvětví nebo společností, ani výzvu k podání nabídky na nákup nebo prodej konkrétních aktiv.
Naše informace nezohledňují individuální potřeby potenciálních klientů s ohledem na výnos, daňovou situaci nebo toleranci vůči riziku. Jakékoliv informace o možné výkonnosti určitých tříd aktiv vycházejí z minulé výkonnosti a nejsou spolehlivým ukazatelem budoucího vývoje.
Zobrazený obsah vychází ze znalostí a hodnocení trhu v době přípravy těchto informací. Nezodpovídáme za realizaci předpokládaného stavu.
Pokud jsou uvedeny odkazy na externí webové stránky, upozorňujeme, že za správnost a úplnost externích informací neneseme žádnou odpovědnost.
Jak užitečný pro tebe tento článek byl?
Tvoje hodnocení nám pomůže rozhodnout, kterým tématům se budeme věnovat podrobněji. Jedno kliknutí, anonymně.
Finanční blog Partner Bank
Chcete být v budoucnu pravidelně informováni o tématech z finanční oblasti?
Přihlaste se nyní k odběru našich newsletterů a už nikdy nezmeškejte žádný příspěvek!
Vyhledávání podle Kategorie