

Investitionen in Wertpapiere sind mit Risiken verbunden. Der Inhalt dieser Website stellt keine Anlageberatung, Empfehlung oder Aufforderung zum Kauf von Finanzinstrumenten dar.
Anlageprodukte im Überblick: Ein Leitfaden zu gängigen Produktarten
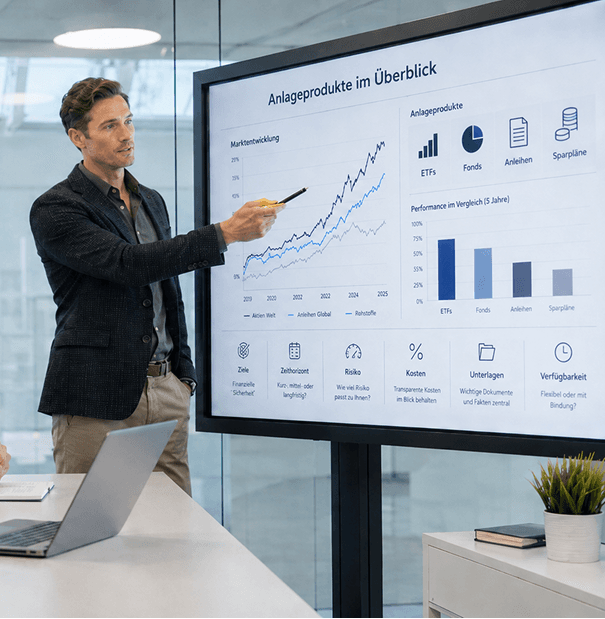
Anlageprodukte können unterschiedlichen Zwecken dienen, vom langfristigen Vermögensaufbau bis hin zu einem strukturierten Investieren über einen längeren Zeitraum. Diese Seite erklärt gängige Produktarten wie ETFs, Fonds, Anleihen und Sparpläne und zeigt, welche Punkte vor einem Vergleich beachtet werden sollten. Dazu gehören Ziele, Zeithorizont, Risiko, Kosten und wichtige Produktunterlagen.
- Verstehen Sie die wichtigsten Produktarten, bevor Sie Optionen vergleichen.
- Prüfen Sie Ihr Ziel, Ihren Zeithorizont und Ihren Bedarf an Verfügbarkeit.
- Lesen Sie Risiken, Kosten und Produktunterlagen sorgfältig.
Was sind Anlageprodukte?
Anlageprodukte sind Möglichkeiten, Geld über eine definierte Finanzstruktur zu investieren. Dazu können Aktien, Anleihen, Fonds, ETFs und kapitalerhaltungsorientierte Produkte gehören. Es handelt sich dabei nicht um eine einzelne Produktart, sondern um eine breite Kategorie, die verschiedene Wege umfasst, in Märkte, Emittenten oder gebündelte Portfolios zu investieren. Jedes Produkt funktioniert anders, kann unterschiedliche Risiken und Kosten mit sich bringen und je nach Ziel, Zeithorizont, Liquiditätsbedarf und Markterfahrung unterschiedlich eingeordnet werden.
 |
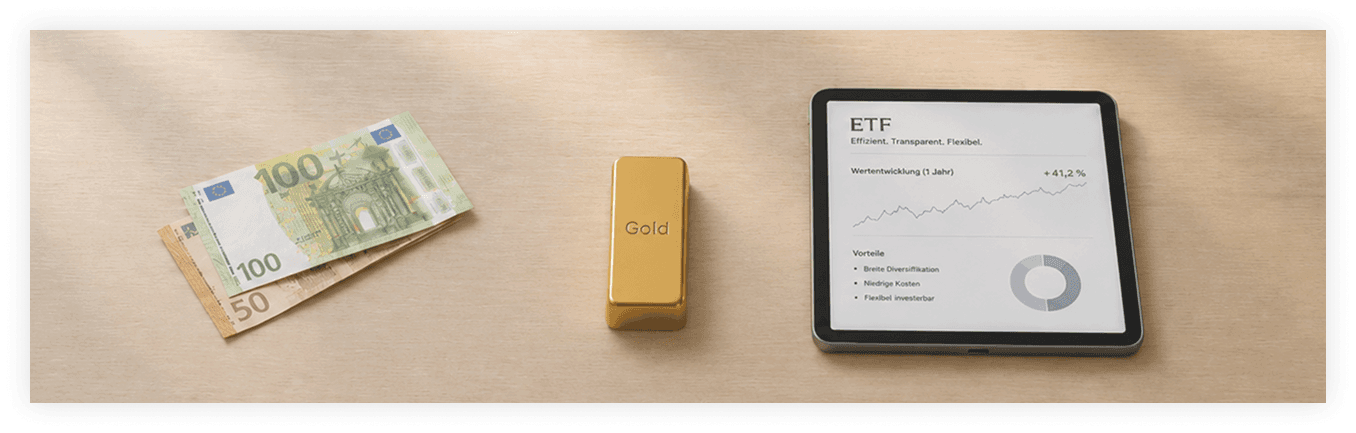
Verschiedene Produkte können Zugang zu einzelnen Emittenten, Märkten oder gebündelten Portfolios bieten. |
 |
Risiko, Ertrag, Kursschwankungen und Kosten können sich je nach Produktart unterscheiden. |
 |
Die Produktart ist vor einem Vergleich relevant, da Ziele und Zeithorizont die Prüfung mitbestimmen. |
Anlageproduktarten erklärt: ETFs, Fonds und Anleihen
Anlegerinnen und Anleger können aus mehreren Produktkategorien wählen. Zu den gängigen Optionen gehören Aktien, Anleihen, Fonds, ETFs und kapitalerhaltungsorientierte Produkte mit geringerer Schwankungsbreite. Diese Kategorien unterscheiden sich in Struktur, Streuung, Risiko, Liquidität, Kosten und in der Rolle, die sie innerhalb einer breiteren Finanzplanung einnehmen können.
ETFs
ETFs sind börsengehandelte Fonds, die in der Regel einen Index oder ein Marktsegment abbilden. Sie werden häufig genutzt, um mit einem Produkt Zugang zu einem breiteren Markt zu erhalten. Vor dem Vergleich von ETFs ist es hilfreich zu verstehen, was sie abbilden, wie sie gehandelt werden, welche Kosten anfallen können und wie stark ihr Kurs schwanken kann.
Marktzugang
ETFs können breite Indizes, Regionen, Branchen oder bestimmte Marktthemen abdecken.
Nachvollziehbare Struktur
Viele ETFs folgen festgelegten Regeln, wodurch der Anlageansatz leichter geprüft werden kann.
Handel und Liquidität
ETFs werden an Börsen gehandelt. Marktbedingungen können den Preis beim Kauf oder Verkauf dennoch beeinflussen.
Kosten und Risiken
Laufende Kosten, Spreads, Marktrisiken und Währungsrisiken können das Ergebnis beeinflussen.
Mehr zum Thema was sind ETFs erfahren
Fonds
Investmentfonds bündeln viele Einzeltitel in einem Produkt. Sie können aktiv verwaltet werden oder einem definierten Anlageansatz folgen. Fonds werden häufig geprüft, wenn Anlegerinnen und Anleger eine breitere Streuung wünschen, ohne jede einzelne Anlage selbst auszuwählen.
Streuung
Fonds können das Kapital auf mehrere Unternehmen, Branchen, Regionen oder Anlageklassen verteilen.
Verwaltungsansatz
Einige Fonds werden aktiv verwaltet, während andere einer stärker regelbasierten Struktur folgen.
Produktunterlagen
Factsheets, Prospekte und Kosteninformationen erklären, wie der Fonds aufgebaut ist und funktioniert.
Kosten und Verfügbarkeit
Ausgabeaufschläge, laufende Kosten, Liquidität und Haltedauer sollten vor einer Veranlagung geprüft werden.
Mehr zum Vergleich Fonds vs ETFs erfahren.
Anleihen
Anleihen sind Schuldverschreibungen, die von Staaten, Unternehmen oder anderen Institutionen ausgegeben werden. Sie werden meist nach Emittentenqualität, Laufzeit, Zinsstruktur, Kurssensitivität und Liquidität geprüft. Anleihen können unterschiedliche Rollen übernehmen, sind jedoch weiterhin mit Risiken verbunden, darunter Emittentenrisiko und Zinsänderungsrisiko.
Emittentenqualität
Die finanzielle Stärke des Emittenten kann die Risikoeinschätzung beeinflussen.
Laufzeit und Zinsen
Der Rückzahlungstermin und die Zinsstruktur beeinflussen, wie die Anleihe bewertet wird.
Kursschwankungen
Anleihekurse können sich ändern, insbesondere wenn sich Zinsen oder Einschätzungen zum Emittenten verändern.
Direkter Zugang
Einige Anlegerinnen und Anleger kaufen einzelne Anleihen direkt. Das erfordert eine genauere Prüfung der Produktbedingungen.
Mehr zum Thema Anleihen kaufen erfahren
Welche Ziele werden häufig mit Anlageprodukten verbunden?
Anlageprodukte werden häufig im Zusammenhang mit einem konkreten finanziellen Ziel betrachtet. Dieses Ziel kann beeinflussen, wie lange das Geld investiert bleiben soll, wie viel Schwankung akzeptabel sein kann und ob regelmäßige Beiträge Teil der Planung sind.
Vermögen längerfristig aufbauen
Viele Anlageprodukte werden genutzt, um langfristigen Vermögensaufbau, regelmäßiges Investieren oder schrittweisen Kapitalaufbau über die Zeit zu unterstützen.
Künftige Ausgaben planen
Einige Anlegerinnen und Anleger nutzen Anlageprodukte, um sich auf spätere Ausgaben vorzubereiten, etwa Ausbildung, Immobilienpläne oder die Pension.
Regelmäßig investieren
Anlageprodukte können helfen, regelmäßige Beiträge zu strukturieren und eine längerfristige Planung über verschiedene Marktphasen beizubehalten.
Wachstum und Stabilität abwägen
Je nach Produktart können Anlegerinnen und Anleger ein Verhältnis zwischen Wachstumspotenzial, Erträgen, Kapitalerhalt und Verfügbarkeit ihres Geldes prüfen.
Anlageprodukte für unterschiedliche Zeithorizonte
Der Zeithorizont ist eine der klarsten Möglichkeiten, Anlageprodukte zu vergleichen. Produkte, die für Geld geprüft werden, das früher benötigt werden könnte, unterscheiden sich häufig von Produkten für längerfristige Ziele. Die Einordnung hängt in der Regel vom Bedarf an Verfügbarkeit, der Bereitschaft zu Schwankungen und der Rolle der Anlage innerhalb einer breiteren Planung ab.
Kürzere Zeithorizonte
Wenn Geld kurz- bis mittelfristig benötigt werden könnte, achten Anlegerinnen und Anleger häufig zuerst auf Liquidität und geringere Schwankungen. Produkte, die in diesem Zusammenhang geprüft werden, können Geldmarktfonds, kurzlaufende Anleihen, konservative Anleihefonds oder Produkte mit stärkerem Fokus auf Kapitalstabilität sein. Auch diese Optionen können Risiken beinhalten, darunter Emittentenrisiko, Zinsänderungsrisiko, Liquiditätsrisiko, Kosten und mögliche Verluste.
Längere Zeithorizonte
Für längerfristige Ziele prüfen Anlegerinnen und Anleger häufig Produkte mit höherem Wachstumspotenzial und stärkeren Kursschwankungen. Eine längere Haltedauer kann mehr Zeit geben, Marktentwicklungen einzuordnen, Verluste bleiben jedoch möglich und werden nicht ausgeschlossen. Aktien, diversifizierte Fonds, ETFs und regelmäßige Sparpläne werden in diesem Zusammenhang häufig betrachtet, da sie schrittweises Investieren, breitere Marktabdeckung und Vermögensaufbau über die Zeit unterstützen können.
Das Anlagedreieck: Sicherheit, Liquidität und Rendite
Beim Vergleich von Anlageprodukten stehen häufig drei Faktoren im Vordergrund: wie stabil eine Anlage sein kann, wie leicht auf das Geld zugegriffen werden kann und welches Renditepotenzial möglich ist. Diese drei Ziele steigen in der Regel nicht gleichzeitig. Ein Produkt, das in einem Bereich stärker ausgerichtet ist, kann in einem anderen Bereich mit Abstrichen verbunden sein.
Sicherheit
Sicherheit beschreibt, wie stark eine Anlage auf Kapitalerhalt und die Begrenzung von Schwankungen ausgerichtet ist. Produkte, die eher sicherheitsorientiert erscheinen, können mehr Stabilität bieten, bleiben aber dennoch mit Risiken verbunden und schließen Verluste nicht aus.
Liquidität
Liquidität beschreibt, wie leicht eine Anlage verkauft oder in Geld umgewandelt werden kann. Eine höhere Liquidität kann mehr Flexibilität bieten, insbesondere wenn Geld früher als geplant benötigt wird. Marktbedingungen können den Preis zum Zeitpunkt des Verkaufs dennoch beeinflussen.
Rendite
Rendite bezeichnet mögliche Erträge oder Wertzuwächse, die eine Anlage über einen bestimmten Zeitraum erzielen kann. Produkte mit höherem Renditepotenzial sind häufig mit größerer Unsicherheit, stärkeren Kursschwankungen oder einem längeren Zeithorizont verbunden.
Was Sie vor der Auswahl eines Anlageprodukts prüfen sollten
Wenn Sie wissen, welche Anlageprodukte es gibt und wie Sie darauf zugreifen können, geht es im nächsten Schritt darum, die Auswahl einzugrenzen. Eine praktische Prüfung beginnt häufig mit Ihrem Ziel, Ihrem Zeithorizont und Ihrer Bereitschaft, Schwankungen zu akzeptieren. Danach folgen Kosten, Unterlagen, Liquidität und die Rolle des Produkts innerhalb Ihrer breiteren Veranlagung.
Eine sorgfältige Prüfung umfasst häufig:
 Welches Ziel und welchen geplanten Zeithorizont Sie haben.
 Wie viel Schwankung Sie akzeptieren können.
 Wie Kosten und Gebühren das Ergebnis beeinflussen können.
 Was das Produkt enthält und wie es aufgebaut ist.
 Wie leicht Sie möglicherweise Zugriff auf das Geld benötigen.
 Ob professionelle Beratung helfen kann, die Optionen einzuordnen.
Risiken, die bei Anlageprodukten geprüft werden sollten
Anlageprodukte können sich in Struktur, Marktausrichtung und Kursverhalten unterscheiden. Bevor verschiedene Produkte verglichen werden, ist es hilfreich, zuerst die wichtigsten Risikobereiche zu betrachten. Dazu gehören die Möglichkeit von Verlusten, das Ausmaß von Kursschwankungen, die Handelbarkeit sowie die Frage, ob Kosten oder Währungsrisiken das Ergebnis beeinflussen können.
 |
Markt- und Kursrisiko Viele Anlageprodukte können im Wert steigen oder fallen. Wie stark die Schwankungen ausfallen, hängt häufig von der Anlageklasse, Region, Branche und dem Zeithorizont ab. Dieses Risiko sollte geprüft werden, bevor mögliche Renditen verglichen werden. |
 |
Emittenten- und Strukturrisiko Einige Produkte hängen stärker von der Bonität eines einzelnen Emittenten ab, während andere das Kapital auf viele Positionen verteilen. Die Produktstruktur kann beeinflussen, wie konzentriert oder gestreut das Risiko ist. |
 |
Liquiditäts-, Währungs- und Kostenrisiko Verfügbarkeit, Wechselkursbewegungen und laufende Kosten können das Ergebnis ebenfalls beeinflussen. Diese Punkte können über die Zeit stärker ins Gewicht fallen, besonders wenn Produkte länger gehalten werden. |
Wie Anlageprodukte in einem Portfolio zusammenspielen können
Ein Portfolio muss nicht nur auf eine einzige Art von Anlageprodukt ausgerichtet sein. Aktien, Anleihen, Fonds und ETFs können je nach Ziel, Zeithorizont und Bereitschaft zu Schwankungen unterschiedliche Rollen übernehmen.
Einige Produkte werden eher im Hinblick auf Wachstum geprüft, andere auf Ertrag, Liquidität oder breitere Streuung. Oft ist es hilfreicher, das Zusammenspiel der einzelnen Anlageprodukte zu betrachten, als jedes Produkt nur für sich allein zu bewerten.
Welche Kosten und Gebühren das Ergebnis beeinflussen können
Kosten können das Ergebnis ebenso beeinflussen wie die Auswahl des Anlageprodukts. Je nach Anlageprodukt und Anbieter können vor dem Kauf, während der Haltedauer und beim Verkauf unterschiedliche Gebühren anfallen.
Transaktionskosten und Einstiegskosten
Das sind Kosten, die beim Kauf oder beim Einstieg in eine Veranlagung anfallen können. Dazu können Ordergebühren, Ausgabeaufschläge oder andere kaufbezogene Kosten gehören, abhängig vom Produkt und vom Anbieter.
Laufende Produktkosten
Das sind wiederkehrende Kosten, die im Produkt enthalten sind. Sie können das Ergebnis über die Zeit beeinflussen und sollten vor dem Vergleich von Anlageprodukten geprüft werden.
Depotgebühren oder Kontogebühren
Das sind Gebühren für die Verwahrung oder Verwaltung von Anlagen in einem Konto oder Depot. Sie können je nach Anbieter und Servicemodell unterschiedlich ausfallen.
Spreads, Steuern und indirekte Kosten
Einige Kosten sind auf den ersten Blick weniger sichtbar. Spreads, Steuern und indirekte Kosten können das Ergebnis beim Kauf, Halten oder Verkauf einer Anlage ebenfalls beeinflussen. Steuerliche Auswirkungen hängen von der persönlichen Situation ab und können sich künftig ändern.
Welche Dokumente Sie vor einer Veranlagung lesen sollten
Welche Dokumente verfügbar sind, kann je nach Produkt und Anbieter unterschiedlich sein. Eine kurze Prüfung der Unterlagen kann Vergleiche klarer machen. Vor einer Veranlagung ist es häufig hilfreich zu prüfen, wie das Produkt funktioniert, welche Kosten anfallen und welche Risiken und Bedingungen gelten.
Häufige Fehler bei der Auswahl von Anlageprodukten
Anlageprodukte können auf den ersten Blick ähnlich wirken. Unterschiede bei Risiko, Verfügbarkeit, Kosten und Struktur können über die Zeit jedoch eine Rolle spielen. Eine klare Prüfung kann helfen, Produkte nicht zu schnell zu vergleichen oder sich nur auf einen einzelnen Faktor zu konzentrieren.
 |
Nur auf die Rendite achten Wer nur auf mögliche Renditen schaut, kann andere Faktoren übersehen. Dazu gehören Risiko, Liquidität, Kosten und die Frage, wie stark der Produktpreis schwanken kann. |
 |
Den Zeithorizont ignorieren Ein Anlageprodukt sollte im Zusammenhang damit geprüft werden, wann das Geld möglicherweise benötigt wird. Eine unpassende Abstimmung kann spätere Schritte erschweren. |
 |
Kosten und Gebühren übersehen Auch kleine Kosten können das Ergebnis über die Zeit beeinflussen, besonders wenn Produkte länger gehalten oder für regelmäßige Sparpläne genutzt werden. |
 |
Produkte zu schnell vergleichen Produkte, die ähnlich klingen, können sich dennoch in Struktur, enthaltenen Werten, Risiko, Zugang, Handel und laufenden Produktkosten unterscheiden. |
 |
Die Produktunterlagen nicht lesen Produktunterlagen enthalten häufig Angaben zu Risiken, Kosten, Struktur und Bedingungen. Diese Informationen sollten vor einer Veranlagung geprüft werden. |
 |
Portfoliokontext übersehen Ein Produkt kann für sich betrachtet passend wirken. Es sollte aber auch im Zusammenhang mit Ihrem breiteren Portfolio, Ihren Zielen und Ihrer Risikobereitschaft geprüft werden. |
Verwandte Themen
Anlageprodukte können aus unterschiedlichen Perspektiven betrachtet werden. Diese verwandten Seiten erklären gängige Strukturen genauer, darunter die grundlegende Funktionsweise von ETFs, regelmäßiges Investieren mit einem ETF Sparplan und Punkte, die vor dem Kauf von Anleihen geprüft werden sollten.
ETF einfach erklärt
ETFs sind börsengehandelte Fonds, die in der Regel einen Index oder ein Marktsegment abbilden. Diese Seite erklärt die grundlegende Struktur, den Handel, die Streuung, Kosten und Risiken verständlich.
| Mehr erfahren |  |
ETF Sparplan
Ein ETF Sparplan ermöglicht es, regelmäßig einen festen Betrag in einen oder mehrere ETFs zu investieren. Diese Seite erklärt, wie regelmäßige Beiträge funktionieren, welche Kosten anfallen können und welche Risiken vor dem Start geprüft werden sollten.
| Mehr erfahren | |
Anleihen kaufen
Anleihen sind Schuldverschreibungen, die von Staaten, Unternehmen oder anderen Institutionen ausgegeben werden. Diese Seite erklärt, welche Punkte vor dem Kauf von Anleihen geprüft werden sollten, darunter Emittentenqualität, Laufzeit, Zinsstruktur, Kursrisiko und Liquidität.
| Mehr erfahren | |
Häufig gestellte Fragen
1. Was sind Anlageprodukte?
Anlageprodukte sind finanzielle Strukturen, mit denen Geld für einen bestimmten Zweck investiert wird. Dazu können Aktien, Anleihen, Fonds, ETFs und sparplanbasierte Anlagemethoden gehören, je nachdem, wie die Anlage aufgebaut ist und wie darauf zugegriffen wird.
2. Wie wähle ich zwischen verschiedenen Anlageprodukten?
Ein sinnvoller Ausgangspunkt sind in der Regel Ihr Ziel, Ihr Zeithorizont, Ihr Bedarf an Zugriff auf das Geld und Ihre Toleranz gegenüber Schwankungen. Auch Kosten, die Produktstruktur und die Rolle der Anlage innerhalb Ihres breiteren Portfolios können beeinflussen, welche Optionen genauer geprüft werden sollten.
3. Sind Anlageprodukte immer riskant?
Alle Anlageprodukte sind mit einem gewissen Risiko verbunden, aber Art und Ausmaß des Risikos können unterschiedlich sein. Je nach Produkt kann dazu Marktrisiko, Emittentenrisiko, Liquiditätsrisiko, Währungsrisiko oder die Möglichkeit von Verlusten gehören.
4. Welche Dokumente sollte ich vor einer Anlage lesen?
Soweit verfügbar, ist es hilfreich, das Basisinformationsblatt, das Factsheet oder die Produktübersicht, ein ausführlicheres Produktdokument sowie das Preis- und Leistungsverzeichnis oder die Kontobedingungen des Anbieters zu prüfen. Diese Unterlagen können helfen zu verstehen, wie das Produkt funktioniert, was es kostet und welche Risiken gelten.
5. Worin liegt der Unterschied zwischen Direktanlage und dem Investieren über Fonds oder ETFs?
Direktanlage bedeutet in der Regel, ein einzelnes Wertpapier wie eine Aktie oder Anleihe selbst auszuwählen. Fonds und ETFs bündeln viele Positionen in einem Produkt, was Diversifikation erleichtern kann und die Art verändert, wie die Anlage geprüft wird.
Möchten Sie Anlageprodukte klarer einordnen?
Wenn Sie Anlageprodukte strukturierter durchgehen möchten, kann ein Gespräch helfen, Ziele, Zeithorizont, Risiken und Kosten in den richtigen Zusammenhang zu setzen. Sie können Ihre Fragen in Ihrem eigenen Tempo stellen und sich auf die Punkte konzentrieren, die für Ihre Situation besonders relevant sind. Ohne Druck. Nutzen Sie das Gespräch, um Optionen einzugrenzen und zu klären, was Sie als Nächstes prüfen sollten.
 | Risiko- & Rechtshinweis |
Investitionen in Wertpapiere sind mit Risiken verbunden. Der Inhalt dieser Website stellt keine Anlageberatung, Empfehlung oder Aufforderung zum Kauf von Finanzinstrumenten dar.