

Investitionen in Wertpapiere sind mit Risiken verbunden. Der Inhalt dieser Website stellt keine Anlageberatung, Empfehlung oder Aufforderung zum Kauf von Finanzinstrumenten dar.
ETF-Sparplan erklärt: Strategien für langfristige Anleger
Ein strukturierter Weg, regelmäßig zu investieren
Ein ETF-Sparplan ermöglicht es Ihnen, einen festen Betrag in einem wiederkehrenden Rhythmus zu investieren und Marktexposure Schritt für Schritt aufzubauen. Diese Seite erklärt, wie die Einrichtung funktioniert, welche typischen Kostenbestandteile Sie prüfen sollten und welche Risiken für langfristige Anleger wichtig sind. Anlagen sind mit Risiken verbunden, Werte können fallen und Verluste sind möglich.
Was ist ein ETF-Sparplan?
Ein ETF-Sparplan ist eine Möglichkeit, regelmäßig in einen börsengehandelten Fonds (ETF) zu investieren. Sie legen einen festen Betrag fest, der zum Beispiel monatlich investiert wird. Je nach Anbieter sind auch andere Intervalle möglich.
Die Käufe verteilen sich über die Zeit, statt einen größeren Betrag auf einmal anzulegen. Dadurch wird häufig die Cost-Averaging-Idee berücksichtigt, weil zu unterschiedlichen Kursen gekauft wird. Bei längerer Laufzeit können wiederangelegte Erträge den Zinseszinseffekt unterstützen. Marktrisiken bleiben jedoch bestehen, und Verluste sind möglich.
Wann ziehen Menschen einen ETF-Sparplan in Betracht?
Menschen ziehen einen ETF-Sparplan häufig in Betracht, wenn sie langfristig und strukturiert investieren möchten, ohne eine größere Summe auf einmal anzulegen. Im Vergleich zu anderen Anlageprodukten steht dabei vor allem der regelmäßige, automatisierte Aufbau von Marktexposure im Mittelpunkt.

Regelmäßige Beiträge
Ein ETF-Sparplan kann für Anleger geeignet sein, die über viele Jahre Vermögen aufbauen und feste Beiträge bevorzugen. Mögliche Intervalle und Mindestbeträge hängen vom Anbieter ab. Ziele können Ruhestandsplanung oder Kapitalaufbau sein. Da Marktwerte schwanken, sollte der Beitrag tragbar bleiben.

Langfristige Effekte
Regelmäßiges Investieren verteilt Käufe über verschiedene Kursniveaus. Dies wird oft mit der Cost-Averaging-Idee verbunden, beseitigt aber keine Risiken und garantiert keine besseren Ergebnisse. Bei längerer Laufzeit können wiederangelegte Ausschüttungen den Zinseszinseffekt unterstützen.
Welche Vorteile hat ein ETF-Sparplan?
Ein ETF-Sparplan kann langfristiges Investieren leichter durchhaltbar machen, indem er regelmäßige Beiträge mit einem klaren, wiederholbaren Prozess kombiniert. Das Marktrisiko bleibt bestehen, und Ergebnisse können unterschiedlich ausfallen.
1. Langfristiger Vermögensaufbau
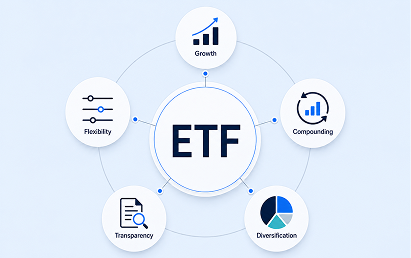
Regelmäßiges Investieren unterstützt einen langen Zeithorizont, bei dem die Marktteilnahme Schritt für Schritt erfolgt statt über einen einzigen Einstiegszeitpunkt.
2. Wiederanlage und Zinseszinseffekt
Wenn ein ETF Erträge wiederanlegt, bleiben Gewinne investiert und können sich über die Zeit durch den Zinseszinseffekt entwickeln, abhängig von Marktentwicklung und Haltedauer.
3. Breitere Streuung
Viele ETFs halten zahlreiche Wertpapiere. Das kann die Abhängigkeit von einzelnen Emittenten im Vergleich zu wenigen Einzelaktien verringern. Breite Marktrückgänge können das Portfolio dennoch beeinflussen.
4. Kostentransparenz
ETFs weisen laufende Kosten häufig in standardisierter Form aus. Das kann Vergleiche erleichtern, aber die Gesamtkosten können auch Anbietergebühren und handelsbezogene Kosten umfassen.
5. Flexibilität bei den Beiträgen
Viele Anbieter ermöglichen es, Beitragsbeträge anzupassen, zu pausieren oder zu stoppen. Bedingungen unterscheiden sich je nach Anbieter und Produkt.
Risiken, die Sie vor regelmäßigem Investieren verstehen sollten
Ein ETF-Sparplan kann eine praktische langfristige Methode sein, hat aber auch Einschränkungen und Risiken. Die meisten ETFs sind darauf ausgelegt, einen Index nachzubilden, statt ihn zu übertreffen. Ihr Ergebnis wird typischerweise nahe an der Indexrendite liegen, kann aber aufgrund von Kosten, Abweichungen in der Nachbildung und Handelseffekten leicht höher oder niedriger ausfallen.
Eine zweite Einschränkung ist die Strategiekonzentration. Wenn ein Sparplan nur auf Aktien-ETFs aufgebaut ist, kann das Portfolio größeren Marktrückgängen ausgesetzt sein. Einige Anleger prüfen daher, ob eine Diversifikation über Anlageklassen hinweg für ihre Ziele, ihren Zeithorizont und ihr Wohlbefinden im Umgang mit Schwankungen angemessen ist.
ETF-Sparplan: Einen ETF wählen, der zu Ihrem Ziel passt
Ein ETF-Sparplan ist eine Beitragsmethode. Der ETF, den Sie wählen, bestimmt das Exposure und das Risikoprofil. Ein klares Ziel und ein realistischer Zeithorizont helfen, die Auswahl einzugrenzen. Wenn Sie den ETF selbst klarer verstehen möchten, erfahren Sie mehr darüber, was ETFs sind und wie sie funktionieren.
Was Sie berücksichtigen sollten, bevor Sie einen ETF für Ihren Sparplan auswählen
In der Praxis wird die ETF-Auswahl einfacher, wenn Sie mit Ihrem Ziel, Ihrer Risikotoleranz und der Zeit beginnen, wie lange Sie investiert bleiben können. Die folgenden Faktoren werden häufig geprüft, bevor ein Plan eingerichtet wird.
Anlagehorizont
Risikotoleranz
Ertragsverwendung
Sparplan und Einmalanlage
Typische Anleitungen für einen ETF-Sparplan
Ein Sparplan lässt sich oft leichter durchhalten, wenn die Einrichtung klar ist und die Routine einfach bleibt. Diese Schritte skizzieren eine typische Vorgehensweise, um einen ETF-Sparplan für langfristiges Investieren zu strukturieren.
Schritt für Schritt einrichten
1. Einen Beitragsbetrag festlegen
Überprüfen Sie Einnahmen und Ausgaben und wählen Sie einen Beitrag, den Sie beibehalten können. Einige Anleger halten vor regelmäßigen Investments auch einen Liquiditätspuffer für unerwartete Kosten vor.
2. Ein Wertpapierdepot für ETFs eröffnen
In der Regel benötigen Sie ein Wertpapierdepot bei einer Bank oder einem Broker, in dem ETF-Anteile gehalten, dokumentiert und über die Zeit bewertet werden.
Ein häufiger Grund, warum Menschen das Investieren aufschieben, ist, dass sie die Einrichtung zerdenken. Eine geradlinige Struktur mit einem klaren Beitragsniveau und einem Überprüfungsrhythmus kann leichter einzuhalten sein als ein komplexer Plan, der häufige Änderungen erfordert.
Was kostet ein ETF-Sparplan?
Laufende ETF-Kosten
Viele ETFs bilden einen Index nach und sind häufig mit niedrigeren laufenden Kosten strukturiert als viele aktiv verwaltete Fonds. Ein gängiger Referenzwert ist die Total Expense Ratio (TER), die die laufenden Betriebskosten des Fonds widerspiegelt und meist innerhalb des Fonds abgezogen wird.
Ausführungskosten
Zusätzlich zu den laufenden ETF-Kosten können Gebühren für die Sparplanausführung anfallen. Diese unterscheiden sich je nach Bank oder Broker und können pro Transaktion, als Prozentsatz des Beitrags oder zeitweise zu reduzierten Konditionen berechnet werden.
Depot- und Handelskosten
Je nach Anbieter können Depotgebühren, Kauf- oder Verkaufsprovisionen sowie handelsbezogene Kosten wie der Bid-Ask-Spread anfallen. Für ein vollständiges Kostenbild sollten ETF-Dokumente und das Preis- und Leistungsverzeichnis des Anbieters geprüft werden.
Häufig gestellte Fragen
1. Wofür nutzen Menschen einen ETF-Sparplan?
Ein ETF-Sparplan wird häufig genutzt, um kleinere Beträge in festen Intervallen über einen längeren Zeitraum zu investieren. Ergebnisse hängen von Märkten, Kosten und dem gewählten ETF ab.
2. Wie wählen Menschen einen monatlichen Betrag?
Ein gängiger Ansatz ist, einen Betrag zu wählen, der nach den notwendigen Ausgaben und einem Liquiditätspuffer ins Budget passt. Der Betrag ist meist mit Zeithorizonten und dem Umgang mit Schwankungen verknüpft.
3. Gibt es einen Mindestanlagebetrag?
Oft ja. Mindestbeträge hängen von der Bank oder dem Broker ab und können von sehr kleinen Beträgen bis zu höheren Einstiegsniveaus reichen. Prüfen Sie die Sparplanbedingungen des Anbieters.
4. Wie riskant ist ein ETF-Sparplan?
Ein ETF-Sparplan ist so riskant wie die zugrunde liegenden Anlagen. Breite ETFs können das Risiko einzelner Emittenten durch Diversifikation reduzieren, aber Marktpreise können dennoch fallen und Verluste sind möglich.
5. Kann ich meinen ETF-Sparplan pausieren oder stoppen?
In vielen Fällen ja. Viele Anbieter erlauben Änderungen der Beitragsbeträge, Pausen oder eine Beendigung. Der Verkauf von ETF-Anteilen ist in der Regel getrennt vom Stoppen der Beiträge und hängt von Depot- und Produktbedingungen ab.
ETF-Sparplan mit Partner Bank prüfen
Wenn Sie einen ETF-Sparplan in Betracht ziehen, kann ein Gespräch mit den Beraterinnen und Beratern von Partner Bank offene Fragen klären. Gemeinsam können Sie besprechen, welche praktischen Punkte vor dem Start wichtig sind.
 | Risiko- & Rechtshinweis |
Investitionen in Wertpapiere sind mit Risiken verbunden. Der Inhalt dieser Website stellt keine Anlageberatung, Empfehlung oder Aufforderung zum Kauf von Finanzinstrumenten dar.