

Verhaltensökonomie und Geld: Warum Wir nicht immer rational entscheiden
Posted by Partner Bank Team 02 Nov 2026
Auf den ersten Blick wirken finanzielle Entscheidungen oft sachlich. Es geht um Zahlen, Einkommen, Ausgaben, Sparen, Investieren, Risiko und Zukunftsplanung. Doch viele Menschen merken im Alltag, dass die schwierigsten finanziellen Entscheidungen selten nur mathematische Entscheidungen sind.
Soll ich etwas jetzt kaufen oder lieber warten? Soll ich mich endlich mit meiner finanziellen Vorsorge beschäftigen oder schiebe ich es wieder auf? Warum werde ich nervös, wenn Märkte schwanken? Warum fühlt es sich oft leichter an, heute Geld auszugeben, als für ein Ziel in zehn oder zwanzig Jahren zu planen?
Genau hier wird Verhaltensökonomie besonders interessant. Sie untersucht, wie Menschen tatsächlich Entscheidungen treffen. Nicht nur nach Zahlen und Fakten, sondern auch im echten Leben, in dem Emotionen, Gewohnheiten, Unsicherheit, sozialer Einfluss, Zeitdruck, Müdigkeit, Hoffnung und manchmal auch Angst eine Rolle spielen können. Dieser Artikel betrachtet alltägliche Geldentscheidungen durch die Perspektive der Verhaltensökonomie. Er ist inspiriert von Forschungsthemen, mit denen sich auch der österreichische Ökonom Prof. Dr. Matthias Sutter beschäftigt, darunter Geduld, Risikobereitschaft, wirtschaftliche Entscheidungsfindung und die Frage, wie sich ökonomisches Verhalten bereits früh im Leben entwickeln kann.
Warum finanzielle Entscheidungen oft emotional sind
Viele Menschen glauben, sie müssten beim Thema Geld einfach rationaler sein. Doch das ist leichter gesagt als getan. Geld ist selten neutral. Es ist verbunden mit Sicherheit, Freiheit, Verantwortung, Familie, früheren Erfahrungen und manchmal auch mit Scham oder Unsicherheit.
Wer in einer Familie aufgewachsen ist, in der kaum über Geld gesprochen wurde, bringt vielleicht andere innere Bilder und Glaubenssätze mit als jemand, der früh gelernt hat, offen über Einkommen, Ausgaben und finanzielle Vorsorge zu sprechen. Wer eine negative finanzielle Erfahrung gemacht hat, reagiert möglicherweise vorsichtiger. Wer ständig sieht, wie andere scheinbar mühelos konsumieren, investieren oder erfolgreich sind, kann sich unter Druck gesetzt fühlen.
Die Verhaltensökonomie hilft, solche Muster besser zu verstehen, ohne sie moralisch zu bewerten. Die Frage lautet nicht: „Warum bin ich so irrational?“ Sondern eher: „Welche inneren und äußeren Faktoren beeinflussen meine Entscheidung gerade?“
Diese Perspektive kann Druck reduzieren. Sie zeigt, dass Finanzbildung nicht nur bedeutet, Fachbegriffe zu verstehen. Es bedeutet auch, sich selbst besser kennenzulernen.
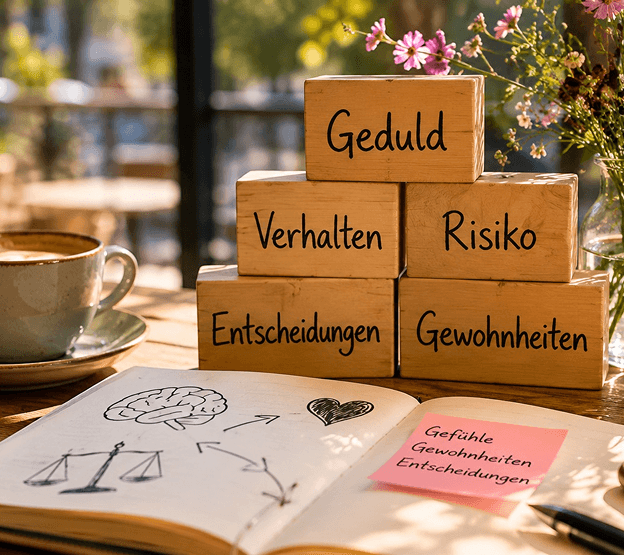
Geduld als finanzielle Ressource
Geduld klingt vielleicht altmodisch. In einer Welt, in der vieles sofort verfügbar ist, kann Warten fast wie ein Nachteil wirken. Mit einem Klick kann man einkaufen, vergleichen, buchen, investieren oder verkaufen. Die zunehmende Nutzung von „Buy now, pay later“-Angeboten kann dies zusätzlich erschweren, weil sich der Kauf heute einfach anfühlt, während die Rechnung später kommt. Gleichzeitig ist Geduld eine der wichtigsten Fähigkeiten, wenn es um finanzielle Stabilität und langfristige Planung geht.
Geduld bedeutet, nicht jede Entscheidung aus einem Impuls heraus zu treffen. Sie hilft Menschen, zwischen Wunsch und Bedarf zu unterscheiden. Sie unterstützt beim Aufbau von Sparzielen, bei bewussteren Konsumentscheidungen und dabei, nicht jede kurzfristige Schwankung als persönliches Scheitern zu erleben.
Auch beim Investieren ist Geduld ein zentraler Faktor. Märkte schwanken. Wirtschaftliche Entwicklungen verlaufen nicht geradlinig. Wer investiert, sollte sich bewusst sein, dass vorübergehende Rückgänge Teil der Entwicklung sein können. Eine langfristige Perspektive kann helfen, nicht jede Nachricht oder Marktbewegung sofort in eine Handlung zu übersetzen.
Das ersetzt keine individuelle Beratung. Es zeigt aber, warum die eigene innere Haltung eine wichtige Rolle spielt.
Warum wir kurzfristige Belohnungen überschätzen
Viele Menschen wissen theoretisch, was sinnvoll wäre. Weniger impulsiv kaufen. Mehr sparen. Unterlagen regelmäßiger prüfen. Das eigene Pensionskonto ansehen. Einen finanziellen Puffer aufbauen. Und trotzdem passiert es im Alltag oft nicht.
Ein Grund dafür ist, dass kurzfristige Belohnungen sehr greifbar sind. Ein Kauf heute fühlt sich konkret an. Finanzielle Entlastung in zehn Jahren ist abstrakt. Ein neues Produkt, eine Reise, ein Abendessen oder ein schönes Kleid erzeugen ein unmittelbares Gefühl. Der langfristige Nutzen einer Rücklage ist leiser.
Das bedeutet nicht, dass Konsum schlecht ist. Lebensfreude gehört zu einem wirklich reichen Leben dazu. Die Frage ist eher, ob Konsum bewusst geschieht oder ob er zur Gewohnheit wird, die man kaum noch wahrnimmt.
Eine hilfreiche Frage kann sein: „Brauche ich das wirklich oder möchte ich es gerade nur haben?“ Diese Frage soll nichts verbieten. Sie schafft nur einen kurzen Abstand. Manchmal entscheidet man sich trotzdem dafür. Manchmal merkt man, dass der Wunsch nach ein paar Stunden kleiner wird. Genau dieser kleine Abstand kann viel verändern.
Risiko: Nicht nur eine Zahl, sondern auch ein Gefühl
In der Finanzwelt wird Risiko oft in Zahlen ausgedrückt. Schwankungen, Wahrscheinlichkeiten, mögliche Verluste, Zeithorizonte. Für Menschen im Alltag ist Risiko jedoch auch ein Gefühl.
Zwei Personen können dieselbe Anlage betrachten und völlig unterschiedlich reagieren. Eine Person sieht vielleicht eine langfristige Möglichkeit. Die andere spürt vor allem Unsicherheit. Beide Reaktionen können nachvollziehbar sein, je nach Lebenssituation, Erfahrung und finanzieller Tragfähigkeit.
Deshalb ist es wichtig, Risiko nicht nur theoretisch zu verstehen. Eine Anlage kann sachlich erklärt werden und sich emotional trotzdem nicht passend anfühlen.
Vor finanziellen Entscheidungen können einfache Fragen helfen:
- Wie lange kann ich auf dieses Geld verzichten?
- Was passiert, wenn der Wert vorübergehend sinkt?
- Habe ich ausreichend Liquidität für unerwartete Situationen?
- Verstehe ich, woran ich mich beteilige?
- Entscheide ich auf Basis eines Plans oder unter Druck?
Diese Fragen machen eine Entscheidung nicht automatisch richtig. Aber sie schaffen Orientierung.
Sozialer Einfluss und Geldverhalten
Menschen treffen Entscheidungen nicht im luftleeren Raum. Familie, Freundeskreis, Medien und soziale Netzwerke beeinflussen unser Verhalten. Manchmal bewusst, oft unbewusst.
Wenn alle im eigenen Umfeld ein bestimmtes Konsumniveau leben, kann es schwierig sein, anders zu handeln. Wenn soziale Medien ständig attraktive Lebensstile zeigen, entsteht leicht der Eindruck, man müsse mithalten. Auch Finanztrends können Druck erzeugen: bestimmte Aktien, Kryptowährungen, schnelle Gewinne, neue Plattformen oder scheinbar einfache Erfolgsrezepte.
Genau hier ist ein ruhiger Blick wichtig. Nicht jede Möglichkeit passt zur eigenen Lebensrealität. Nicht jede Geschichte, die im Rückblick erfolgreich wirkt, war im Voraus erkennbar. Und nicht jede Entscheidung, die andere treffen, passt zur eigenen Situation.
Finanzielle Eigenverantwortung bedeutet auch, unabhängiger von Gruppendruck zu werden. Es geht nicht darum, alles anders zu machen. Es geht darum, bewusst zu prüfen, was wirklich zu den eigenen Zielen, Werten und Möglichkeiten passt.
Verantwortung übernehmen für mehr Handlungsspielraum
Verantwortung übernehmen wird oft mit Strenge verwechselt. Sie muss aber nicht hart oder freudlos sein. Gesunde Selbstführung kann sich auch gut anfühlen. Sie fragt nicht: „Was darf ich mir nicht erlauben?“ Sondern: „Was ist mir langfristig wichtig?“
Wer ein Sparziel hat, verzichtet vielleicht heute auf etwas Kleines, um später mehr Handlungsspielraum zu haben. Wer einen finanziellen Puffer aufbaut, schafft nicht nur eine Zahl auf einem Konto, sondern auch ein Stück Ruhe. Wer kleine finanzielle Entscheidungen regelmäßig reflektiert, entwickelt mit der Zeit mehr Sicherheit.
Einfache Strukturen können helfen. Zum Beispiel:
- getrennte Konten für laufende Ausgaben, Rücklagen und langfristige Ziele
- ein fixer monatlicher Termin, um Einnahmen, Ausgaben und offene Fragen anzuschauen
- eine Regel, größere Käufe erst nach einer Nacht Bedenkzeit zu entscheiden
Solche Routinen wirken vielleicht unspektakulär. Aber genau das macht sie alltagstauglich.
Finanzbildung beginnt mit besseren Fragen
Die Verhaltensökonomie zeigt, dass Wissen allein nicht immer ausreicht. Menschen brauchen auch passende Strukturen, Sprache und Gewohnheiten, damit aus Wissen Handeln werden kann.
Deshalb kann Finanzbildung bereits beim alltäglichen Verhalten beginnen: Forschung von Prof. Dr. Matthias Sutter und Koautorinnen, veröffentlicht unter dem Titel „Economic behavior of children and adolescents – A first survey of experimental economics results“, zeigt, dass die Entwicklung ökonomischen Verhaltens in Kindheit und Jugend relevant ist, um Entscheidungsverhalten im Erwachsenenalter besser zu verstehen.
Finanzbildung sollte daher nicht einschüchtern. Sie sollte stärken. Eine Frau muss nicht jeden Fachbegriff perfekt beherrschen, um Verantwortung für ihre finanzielle Zukunft zu übernehmen. Aber sie sollte genug verstehen, um Fragen stellen zu können.
Zum Beispiel:
- Was besitze ich eigentlich?
- Welche Verpflichtungen habe ich?
- Welche Entscheidungen habe ich delegiert?
- Was verstehe ich noch nicht?
- Welche Unterstützung brauche ich?
- Welche Ziele sind mir wirklich wichtig?
Diese Fragen können für Frauen besonders relevant sein, weil Lebenswege durch Karenz, Teilzeit, Care Arbeit, Selbstständigkeit, Trennung oder eine längere Lebenserwartung geprägt sein können. Finanzielle Verantwortung bedeutet nicht Misstrauen gegenüber anderen. Sie bedeutet Überblick, Würde und Handlungsfähigkeit.
Wirklich reich entscheiden
Ein wirklich reiches Leben besteht nicht nur aus Vermögen. Es besteht auch aus Klarheit, Beziehungen, Gesundheit, Lernfähigkeit, innerer Ruhe und der Möglichkeit, Entscheidungen bewusster zu treffen.
Die Verhaltensökonomie erinnert uns daran, dass wir Menschen sind. Wir entscheiden nicht immer perfekt. Wir sind beeinflussbar. Wir schieben Dinge auf. Wir vergleichen uns. Wir reagieren emotional. Aber wir können lernen, diese Muster zu erkennen.
Vielleicht beginnt ein bewussterer Umgang mit Geld nicht mit der perfekten Strategie, sondern mit einer einfachen Beobachtung: Was passiert in mir, bevor ich eine finanzielle Entscheidung treffe?
Wer diese Frage ernst nimmt, gewinnt Abstand. Und aus Abstand kann Orientierung entstehen.
 | Allgemeiner Rechts- und Risikohinweis für Blogeinträge |
Blogeinträge sind allgemeine Marketingmitteilungen und werden ausschließlich zu Informationszwecken erstellt.
Die bereitgestellten Informationen sind unverbindlich und stellen weder eine individuelle Anlageberatung noch eine Empfehlung, in bestimmte Anlageklassen, Branchen oder Unternehmen zu investieren oder eine Einladung zur Angebotsstellung zum Kauf oder Verkauf gewisser Vermögenswerte dar.
Unsere Angaben berücksichtigen nicht die individuellen Bedürfnisse potenzieller Kunden hinsichtlich Ertrags, steuerlicher Situation oder Risikobereitschaft. Allfällige Angaben über mögliche Wertentwicklungen bestimmter Anlageklassen sind vergangenheitsbezogen und kein zuverlässiger Indikator für künftige Entwicklungen.
Die dargestellten Inhalte basieren auf dem Wissensstand und der Markteinschätzung zum Zeitpunkt der Erstellung dieser Informationen. Für das Eintreten eines prognostizierten Zustands wird keine Haftung übernommen.
Im Falle, dass ein Link auf eine fremde Website angefügt wird, wird darauf hingewiesen, dass für die Richtigkeit und Vollständigkeit fremder Angaben keine Haftung übernommen wird.
Wie hilfreich war dieser Beitrag für dich?
Deine Bewertung hilft uns zu entscheiden, welche Themen wir vertiefen. Ein Klick, anonym.
Partner Bank Finanzblog
Sie wollen in Zukunft regelmäßig über Themen aus dem Finanzbereich informiert werden?
Abonnieren Sie jetzt unseren Newsletters und verpassen Sie keinen Blogbeitrag mehr!
Nach Kategorien suchen